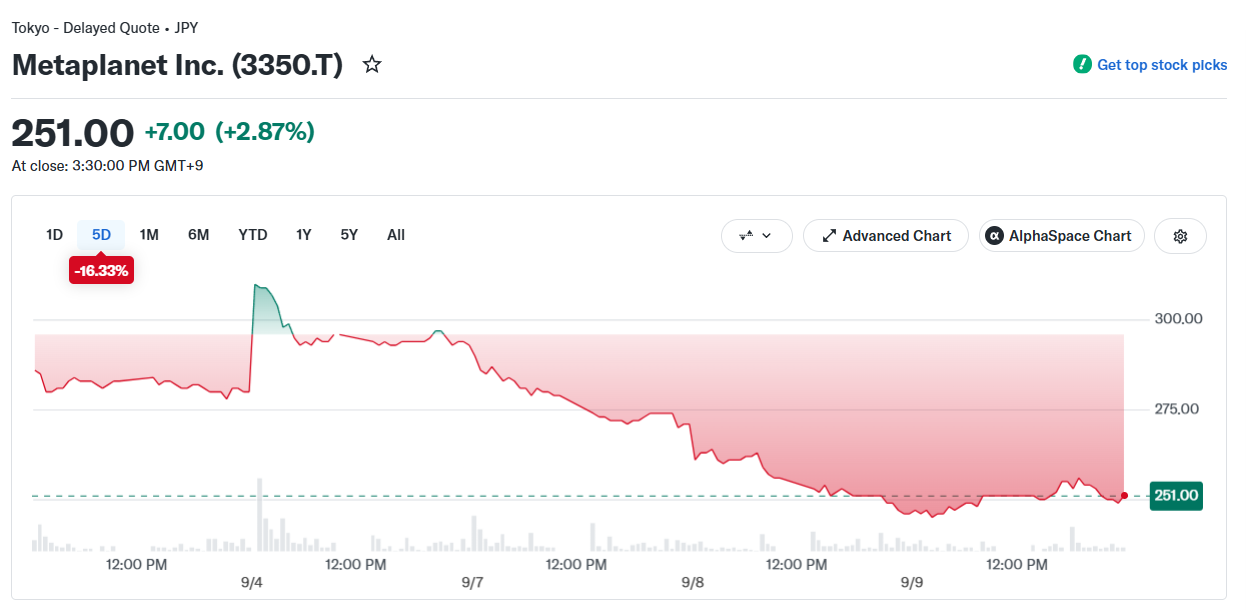
El informe, publicado el viernes, constató que solo cuatro de las 20 principales empresas de gestión de activos digitales (DATs) se comercializan a un precio superior al valor de mercado de sus reservas de cripto (mNAV, por sus siglas en inglés), lo que significa que su valor de mercado supera el valor de sus reservas de monedas digitales. Estas empresas son Bit Digital, Strive, Hyperliquid Strategies y BitMine.
Los descuentos generalizados en el precio de sus acciones sugieren que los inversores ya no están dispuestos a pagar el mismo precio por su exposición a los activos digitales a través de empresas de capital abierto.
Desde que Michael Saylor, de Strategy, fue pionero en este modelo de gestión de activos digitales en 2020, la mayoría de las acciones de estas empresas han tenido un rendimiento inferior al simple mantenimiento del activo digital subyacente. Incluso entre aquellas acciones que han tenido un rendimiento superior, el beneficio obtenido por mantener los activos digitales ha sido generalmente pequeño.
El informe se publicó en un momento en que Sequans Communications, una empresa francesa de semiconductores que lanzó una estrategia de gestión de activos digitales el año pasado, reveló que había vendido sus 314 BTC restantes, concluyendo así su salida del mercado de cripto. Sequans ya no posee ninguna moneda digital en su balance contable.
Solo cuatro de las 20 principales empresas de gestión de activos digitales se comercializan a un precio superior al valor de mercado de sus reservas de cripto. Fuente: DWF Ventures.
Según DWF, el premio que los inversores pagan por las acciones de estas empresas alcanzó su punto más alto cuando la estrategia era nueva y atraía la atención de los inversores.Por ejemplo, una estrategia observó que su mNAV alcanzó su pico a finales de 2024, durante el aumento del precio del Bitcoin, cuando la demanda por exposiciones amplificadas al BTC era alta.
Relacionado: La estrategia revela la capacidad de captar 44,1 mil millones de dólares para comprar más Bitcoin.
Las alertas sobre los mNAVs precedieron a la última caída en su valor.
La DWF no es la única empresa que advierte sobre la disminución de los mNAVs; Standard Chartered planteó esta cuestión en septiembre de 2025, cuando el Bitcoin y el mercado de criptomonedas en general estaban en alza, señalando que un “colapso de los mNAVs” podría provocar una consolidación generalizada entre las empresas de gestión de activos digitales.
Galaxy Digital emitió una alerta similar el año pasado, argumentando que el modelo DAT “depende fundamentalmente de que el precio de las acciones superase constantemente el valor de los activos digitales (NAV)”.
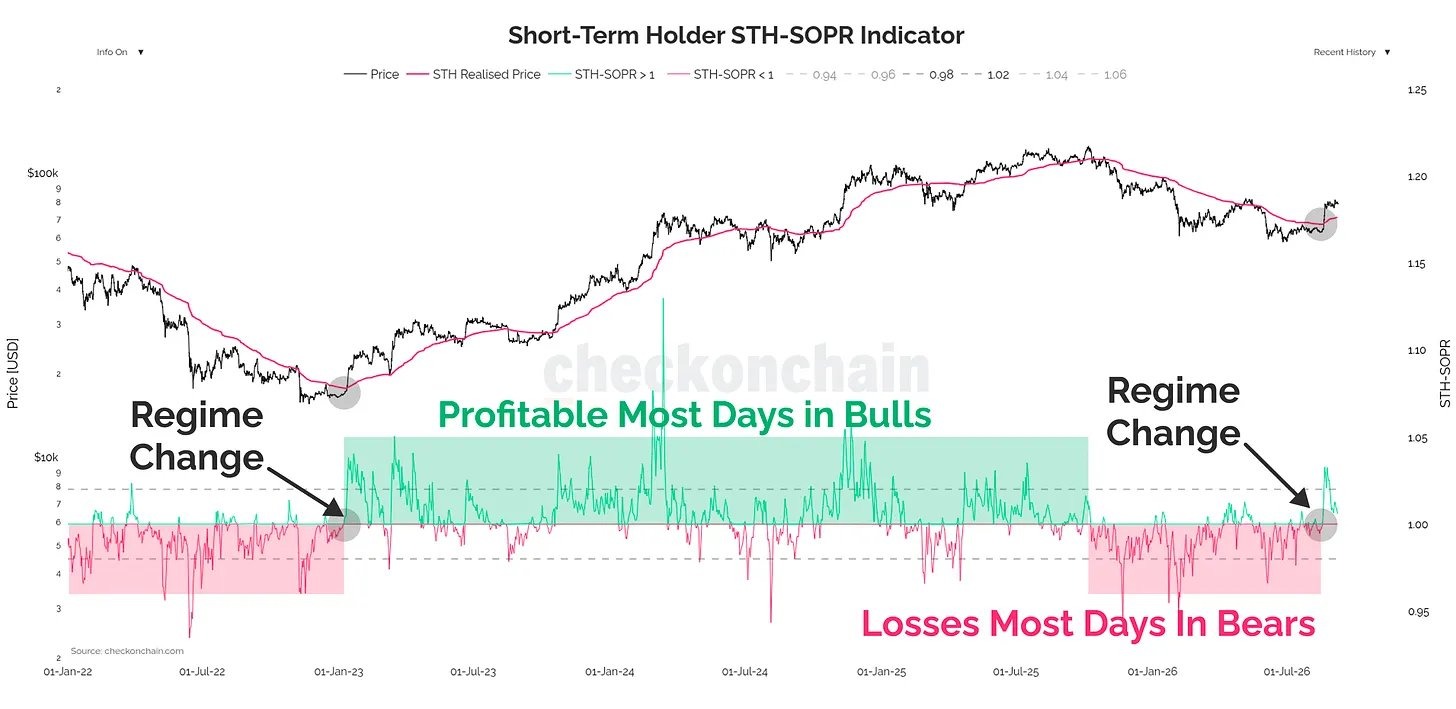
Este diferencial de precio permite a las empresas emitir nuevas acciones y utilizar los recursos obtenidos para comprar más criptomonedas, sin diluir las participaciones de los accionistas existentes.Si, en cambio, las acciones se negocian por debajo de su valor neto contable (NAV), captar recursos mediante la emisión de nuevas acciones para comprar más criptomonedas puede ser dilutivo y debilitar el principal mecanismo de financiación de la estrategia. “Si la prima de las acciones disminuye —o, peor aún, si se convierte en un descuento—, el modelo comienza a fracasar”, escribió Will Owens, analista de investigación de Galaxy. Este año, el modelo ha resultado más difícil de mantener: el precio del Bitcoin cayó de un máximo histórico de más de 126.000 dólares en octubre pasado a menos de 60.000 dólares, antes de recuperarse a alrededor de 86.000 dólares. ¿Las empresas que se dedican a la gestión de activos en criptomonedas pueden superar al Bitcoin… pero realmente vale la pena asumir ese riesgo?