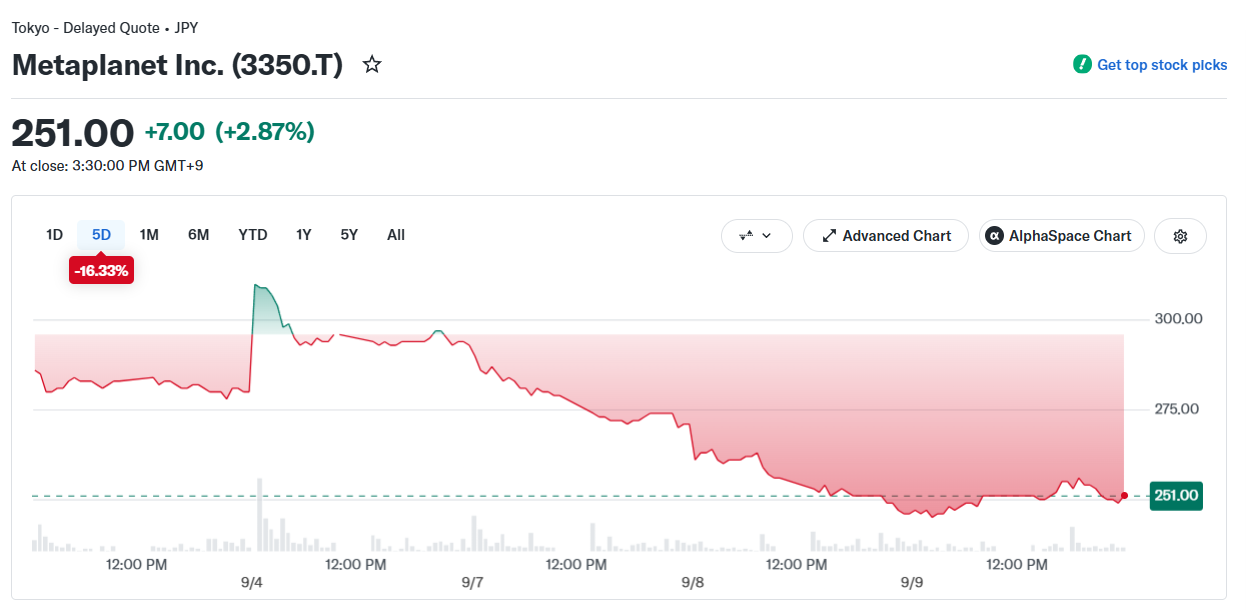
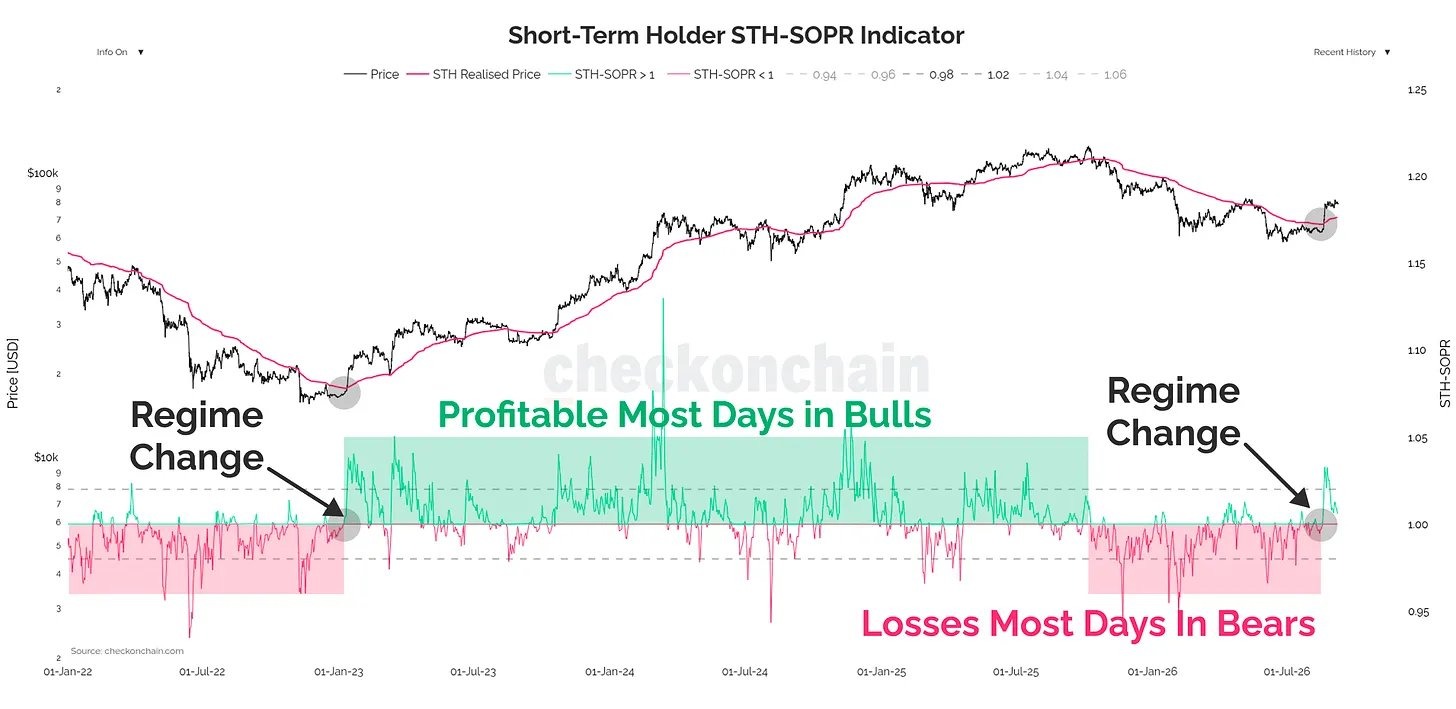
El modelo de “criptotreasury” (almacén de activos criptográficos) ha perdido en gran medida su ventaja inicial; la mayoría de las empresas que gestionan activos digitales ya no obtienen los beneficios adicionales que les permitían recaudar capital y acumular más criptomonedas sin diluir los intereses de los accionistas existentes, según un nuevo informe de DWF Ventures. El informe, publicado el jueves, revela que solo cuatro de las 20 empresas más grandes en este sector comercian con un valor de mercado (mNAV) superior a 1, lo que significa que su valor de mercado supera el valor de sus activos criptográficos. Estas empresas son Bit Digital, Strive, Hyperliquid Strategies y BitMine. Los descuentos generalizados sugieren que los inversores ya no están dispuestos a pagar los mismos precios adicionales por las acciones de estas empresas. Desde que Michael Saylor introdujo el modelo de “criptotreasury” para Bitcoin en 2020, la mayoría de las acciones relacionadas con este modelo han tenido un rendimiento inferior al del simple poseer las criptomonedas subyacentes. Incluso entre aquellas empresas que han superado al mercado, el beneficio derivado de este modelo ha sido generalmente reducido. Además, Sequans Communications, una empresa francesa de semiconductores que lanzó una estrategia de inversión en criptomonedas el año pasado, anunció la venta de sus últimos 314 BTC, completando así su salida del mercado de criptomonedas (después de haber canjeado su deuda convertible en mayo). Actualmente, Sequans no posee ninguna criptomoneda en su balance. Solo cuatro de las 20 empresas más grandes en el sector de gestión de activos digitales comercian con un precio superior al valor de sus activos criptográficos. Fuente: DWF Ventures.Por ejemplo, la empresa Strategy alcanzó su punto más alto en términos de mNAV a finales de 2024, durante el aumento de precios de Bitcoin, cuando la demanda de exposición al BTC con apalancamiento era elevada.
Relacionado:
Strategy anuncia una capacidad de recaudación de capital de 44,1 mil millones de dólares para comprar más Bitcoin.
Las advertencias sobre posibles descensos en los indicadores mNAV precedieron a la última caída del mercado.
DWF no es la única empresa que advierte sobre esta situación: Standard Chartered ya había señalado este problema en septiembre de 2025, cuando Bitcoin y el mercado de criptomonedas en general estaban en auge, advirtiendo que un colapso en los indicadores mNAV podría provocar una consolidación generalizada entre las empresas que gestionan activos digitales.
Galaxy Digital emitió una advertencia similar el año pasado, argumentando que el modelo DAT “depende en gran medida de que el precio de las acciones supere el valor de los activos digitales (NAV)”.
Ese “prémio” permite a las empresas emitir acciones y utilizar los ingresos para comprar más criptomonedas sin diluir las participaciones de los accionistas actuales. Sin embargo, si el precio de las acciones se encuentra por debajo del valor de los activos digitales, aumentar el capital para adquirir más criptomonedas puede resultar perjudicial para los accionistas y socavar el mecanismo de financiación de la estrategia.
“Si ese prémio desaparece, o peor aún, se convierte en un descuento, el modelo comienza a fallar”, escribió Will Owens, analista de investigación de Galaxy Digital.
Este año ha resultado más difícil mantener el equilibrio del modelo, dado que el precio de Bitcoin ha descendido de un récord de más de 126.000 dólares en octubre de 2024 a menos de 60.000 dólares, para luego recuperarse a alrededor de 86.000 dólares.
Revista:
Las empresas que gestionan activos digitales pueden superar los rendimientos de Bitcoin…Pero, ¿vale la pena asumir ese riesgo?