Origen de la estrategia
La obsesión de BitMine por Ethereum comenzó de manera muy prometedora. La empresa cerró una colocación privada por 250 millones de dólares que utilizó para invertir inmediatamente en ETH, duplicando así su participación en pocos días. Thomas “Tom” Lee, fundador de Fundstrat, es el artífice de esta estrategia y ha sido presidente de BitMine, la cara pública de los defensores de Ethereum.
La tesis de Lee era sencilla pero audaz: imitar el enfoque de MicroStrategy con Bitcoin, pero esta vez aplicándolo a Ethereum. Las continuas compras de Bitcoin por parte de MicroStrategy impulsaron su crecimiento hasta convertirse en lo que los analistas han descrito como una “opción de protección” (put option) de gran importancia. Si un estado quisiera adquirir el 5% de la red de Bitcoin, le resultaría más fácil comprar acciones de MicroStrategy (MSTR).
Lee afirmó que lo mismo podría ocurrir con Ethereum, al que calificó como una “opción de protección” similar a la de Wall Street. Para cualquier inversión institucional a nivel significativo en Ethereum, los inversores tendrían que pasar por BitMine.
El objetivo del 5% y la maquinaria de compras
El número “5%” nunca ha sido una cifra aleatoria; representa el punto de inflexión en el que las inversiones de BitMine se convertirían en lo suficientemente estratégicamente importantes como para que interesaran a fondos de riqueza soberanos, instituciones de Wall Street y estados nacionales. Hoy en día, BitMine posee más del 4,29% de la oferta total de Ethereum, que asciende a 120,7 millones de tokens.
El ritmo de las compras ha sido impresionante: la empresa sola ha adquirido 71.524 ETH en la última semana, la cantidad más alta en una sola semana desde diciembre de 2025. A este ritmo, el objetivo del 5% no está lejos; se trata solo de cuestión de semanas.
BitMine se está convirtiendo en la “MicroStrategy” de Ethereum.
Los mercados se basan en la oferta y la demanda. La empresa BitMine ha estado ingresando al mercado semana tras semana con pedidos de compra por valor de cientos de millones de dólares, lo que los traders denominan una “oferta persistente”, es decir, un comprador recurrente que fija un límite mínimo para el precio.
Esto no es un escenario hipotético. La compra de Bitcoin por parte de MicroStrategy fue en gran medida responsable de establecer un nivel de soporte psicológico y estructural para el precio de este criptoactivo, durante un período de acumulación. Con Ethereum, BitMine ha hecho lo mismo. Además de las compras, BitMine también lanzó MAVAN (Made in America Validator Network), una plataforma de staking de nivel institucional.
Gran parte de su ETH ya está “bloqueada” (no puede ser vendida), por lo que no está disponible en el mercado. Este tipo de acciones de staking no solo mantiene el precio estable, sino que también reduce la oferta.
El mayor comprador de Ethereum está a punto de desacelerar sus compras.
Aquí es donde la situación se complica: cuando BitMine alcanze el 5% de la oferta total de ETH, podría pasar de un rol de acumulación a uno de gestión de los activos, según sus propios objetivos. Esto representaría un nuevo desafío para el mercado de Ethereum, ya que su principal cliente podría reducir repentinamente sus compras.
Este tipo de comportamiento es común en los mercados financieros, y ninguno de estos ejemplos es positivo. El final de los programas de relajación cuantitativa por parte de los bancos centrales casi siempre conlleva volatilidad en los precios. Los grandes eventos de reequilibrio en los fondos indexados suelen provocar que las acciones pierdan parte de sus ganancias.
El mecanismo es el mismo en este caso: el precio de Ethereum ya ha sido tenido en cuenta en el plan de compras de BitMine.Una vez que ese ritmo disminuya, el mercado tendrá que esforzarse mucho para cubrir la deficiencia de demanda.
BitMine podría dejar de comprar, pero no de vender.
La teoría del escenario negativo sostiene que cuando la gente deja de comprar, comienza a vender; sin embargo, eso es precisamente lo que ha indicado BitMine. La empresa afirma que mantendrá sus participaciones y que, con el 5% de la oferta total, las recompensas derivadas de estas participaciones constituyen una fuente importante de ingresos económicos.
Con las actuales tasas de la red Ethereum, el 5% de los tokens ETH bloqueados generará ingresos pasivos de cientos de millones de dólares al año. Estos ingresos pueden reinvertirse en el sistema, utilizarse para financiar sus operaciones o devolverse a los accionistas, todo sin necesidad de vender ninguno de los tokens.
Además, la propiedad del 5% de los tokens podría convertirse en un factor que influya en su precio. Según la teoría de BitMine, una vez se alcance este objetivo, esta participación se convertiría en una especie de “opción de venta” (put option) en el mercado financiero, lo que incentivaría a inversores institucionales y gubernamentales a adquirir acciones de BitMine como la mejor forma de acceder al mercado de Ethereum, aumentando así la demanda de estas acciones y, por ende, la demanda de ETH.
El imperio de tokens ETH de BitMine conlleva ciertos riesgos sistémicos.
No obstante, el optimismo debe ser moderado, ya que no todo ha ido bien para BitMine. Durante la corrección del 40% en el precio de Ethereum desde su pico de agosto de 2025, la empresa sufrió pérdidas no realizadas de aproximadamente 4 mil millones de dólares; esto demuestra que poseer el 5% de un activo no te protege necesariamente de su volatilidad.
Esta estrategia de mantenimiento de participaciones podría verse afectada por la presión de los accionistas para venderlas si el precio de las acciones cae significativamente por debajo del valor neto de las mismas.Esto es exactamente lo que ha ocurrido con otras empresas que gestionan activos criptográficos: sus acciones cayeron por debajo de su valor neto contable (NAV), por lo que su única opción fue reutilizar los fondos obtenidos de las ventas de criptomonedas para recomprar acciones.
Para BitMine, esto no será un proceso suave, ya que podría desencadenar una importante perturbación en la oferta de Ethereum.
El precio de Ethereum experimenta una recuperación constante dentro de un patrón de canal.
Desde principios de febrero de 2026, el precio de Ethereum ha demostrado una recuperación constante dentro de dos líneas de tendencia paralelas, lo que indica la formación de un patrón de canal ascendente. Estas dos líneas de tendencia actúan como niveles de resistencia y soporte dinámicos para los traders, impulsando una serie de máximos y mínimos cada vez más altos en el gráfico diario.
Actualmente, el precio de Ethereum busca estabilidad por encima del nivel de soporte de $2.250 y del promedio móvil exponencial de 50 días (-5,16%). Si este soporte se mantiene, los compradores podrían provocar un aumento del 10% para superar la resistencia del canal en $2.573. Una posible ruptura de este nivel intensificaría aún más la presión de compra, con objetivos en los niveles de resistencia de $2.721 y $3.045.
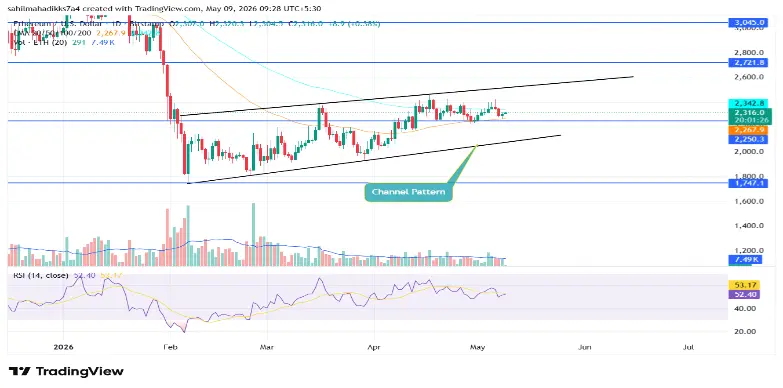 Gráfico ETH/USDT a 1 día
Por otro lado, si los vendedores continúan defendiendo la línea de tendencia superior, el precio de Ethereum podría retroceder nuevamente y buscar soporte en $2.150.