Explicación de la tokenomics: hasta ahora, solo el 41 por ciento de los tokens Sui son negociables.
La tokenomics determina cuántos tokens existen, cuándo se añaden nuevos y quiénes los posee. Utilizando datos reales de Bitcoin, Ethereum, Solana, Sui y Arbitrum, mostramos los puntos más importantes.

CryptoTicker
Juego de trading: practique con precios reales.
$10,000 en dinero ficticio, precios de mercado reales, una clasificación. Los primeros tres trades no requieren una cuenta.
Pruébalo gratis.CryptoTicker
Cuenta de demostración de trading gratuita.
$10,000 en dinero ficticio, precios de mercado reales, práctica ilimitada.No registro, ninguna tarjeta de crédito.
Abrir una cuenta de demostraciónTabla de contenidos
Tabla de contenidos
Tabla de contenidos
CryptoTicker
$10,000 en dinero ficticio, precios del mercado real, práctica ilimitada. Sin registro, sin tarjeta de crédito.
Abre una cuenta de demostración.Una sola cuenta para todo CryptoTicker.
Guarda artículos, practica en el centro de formación con precios reales, prueba tus conocimientos. Gratis, sin contraseña, sin tarjeta de crédito.
Crea una cuenta gratuita.La tokenomics describe las reglas económicas de un token criptográfico: cuántas unidades existen, cuántas de ellas ya son comerciables, qué calendario sigue la adición o eliminación de nuevas unidades, y quién posee cada parte. Estas reglas a menudo influyen más en el precio que cualquier noticia, ya que determinan cuánta oferta llegará al mercado en el futuro. Un ejemplo del 12 de noviembre de 2026: de los 10 mil millones de tokens Sui, solo alrededor de 4140 millones estaban en circulación según los datos del mercado de CoinGecko, lo que representa un 41 por ciento. El resto se liberará a lo largo de varios años.
El término “tokenomics” combina “token” y “economía”; abarca aspectos como la oferta, la distribución, las emisiones y la utilidad de los tokens. Cualquiera que quiera comprar una criptomoneda debe conocer estos conceptos antes de analizar el gráfico de precios. Esta guía explica cada uno de estos aspectos utilizando datos reales de Bitcoin, Ethereum, Solana, Sui y Arbitrum. ¿Qué es la tokenomics? La oferta, la distribución y la utilidad de un token. Detrás de cada token hay un conjunto de reglas establecidas en el código o en la documentación del proyecto.Para Bitcoin, estas reglas están incorporadas en el propio protocolo y solo pueden cambiarse con el acuerdo general de toda la red. En muchos proyectos más recientes, son las fundaciones, las empresas de desarrolladores o los propietarios de tokens quienes establecen las reglas, y estas pueden modificarse posteriormente.Cuatro preguntas constituyen el núcleo de cualquier análisis de tokenomics:
- Oferta: ¿Existe un límite máximo para la cantidad de tokens, y cuántos ya están en circulación?
- Emisiones: ¿Según qué calendario se crean nuevos tokens, y esta tasa disminuye con el tiempo?
- Distribución: ¿Quién posee los tokens, y cuándo pueden venderlos los fundadores e inversores?
- Utilidad: ¿Para qué se utilizan los tokens? ¿Para pagar tarifas, participar en mecanismos de staking o votar, por ejemplo?
Ninguna de estas preguntas por sí sola proporciona información sobre el precio futuro de los tokens. Sin embargo, consideradas en conjunto, indican si se va a generar nueva oferta y si existe una demanda que pueda absorberla.
Juego de negociación: práctica con precios reales. Se utilizan 10.000 dólares en dinero ficticio y precios del mercado real; no se necesita cuenta para participar en las primeras tres transacciones.
Cuenta de demostración gratuita.
Juego de negociación: práctica con precios reales. Se utilizan 10.000 dólares en dinero ficticio y precios del mercado real; no se necesita registro ni tarjeta de crédito.
Oferta total y máxima en circulación: estos tres datos son fundamentales para analizar la situación del mercado de tokens.
La oferta en circulación es el número de tokens que pueden ser comercializados libremente. La oferta total también incluye tokens que ya existen pero que aún están “bloqueados” (no disponibles para la venta). La oferta máxima es el límite máximo que nunca se puede superar, siempre y cuando el proyecto lo haya establecido.
La diferencia entre estas cifras se puede ver en una comparación del 12 de noviembre de 2026, basada en datos de CoinGecko:
- **Bitcoin:** Alrededor de 20.11 millones de BTC en circulación, frente a una oferta máxima de 21 millones. Por lo tanto, ya se ha extraído el 95% de los tokens disponibles.
- **Ethereum:** Alrededor de 122.2 millones de ETH; no existe una oferta máxima, por lo que la oferta en circulación es idéntica a la oferta total, ya que ninguno de los tokens está bloqueado.
- **Solana:** Alrededor de 591 millones de SOL en circulación, frente a una oferta total de aproximadamente 637 millones; tampoco existe un límite máximo fijo.
- **Sui:** Alrededor de 4.14 mil millones de SUI en circulación, frente a una oferta máxima fija de 10 mil millones.
- **Arbitrum:** Alrededor de 6.89 mil millones de ARB en circulación, frente a una oferta inicial de 10 mil millones.
El hecho de que exista una oferta máxima fija no es, en sí mismo, un indicador de calidad. Ese límite simplemente hace que la oferta futura sea predecible; lo importante es la velocidad con la que se reduce la diferencia entre la oferta en circulación y la oferta máxima.
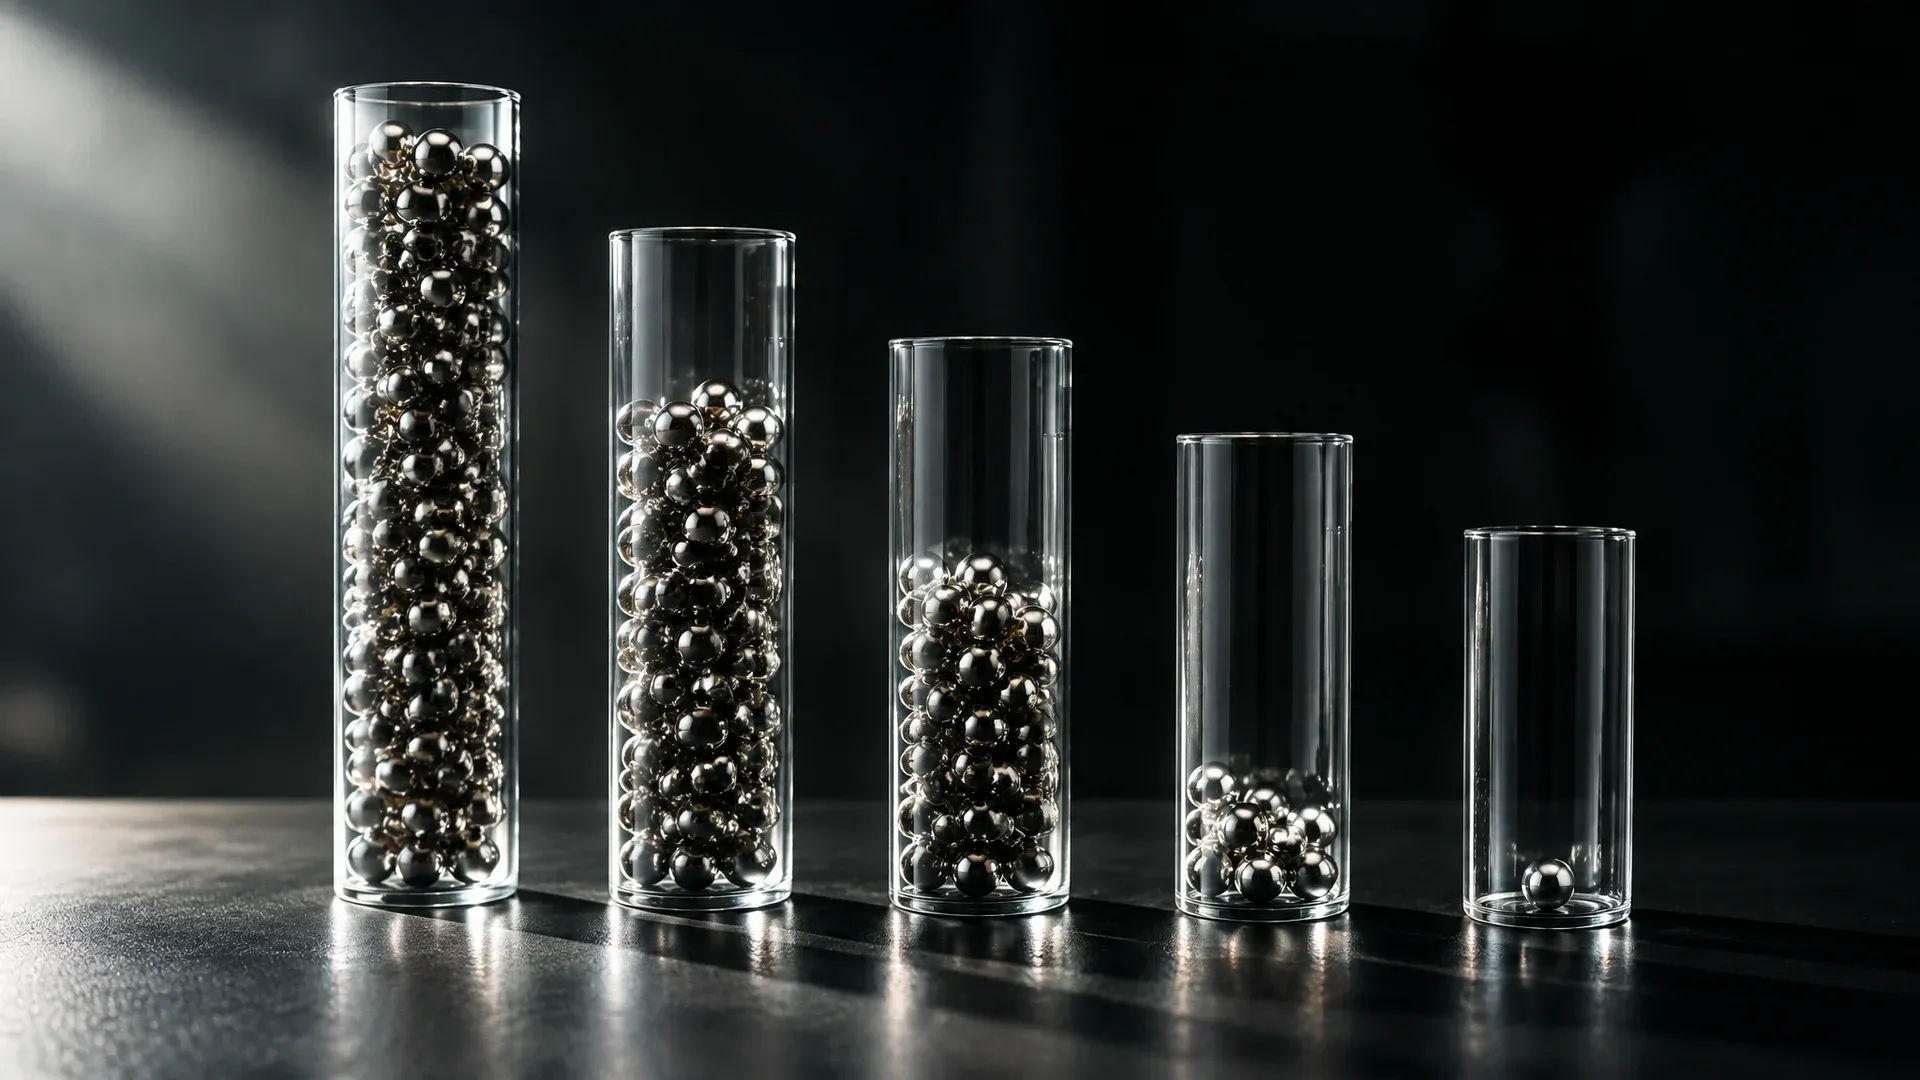 El grado de “llenitud” del “cilindro” (es decir, la proporción de tokens disponibles en relación a la oferta total) se refleja en la tasa de circulación: en el caso de Bitcoin, el 95% de la oferta máxima está en circulación; en el caso de Sui, el 41%.
El valor de mercado y el valor de mercado contable (FDV) pueden inducir a errores en la evaluación de las criptomonedas.
El capitalización de mercado es el precio multiplicado por la oferta en circulación. Por el contrario, la valoración totalmente diluida (FDV) multiplica el precio por la oferta total o máxima. La FDV muestra cuánto valdría el proyecto si todos los tokens ya fueran negociables y el precio se mantuviera constante. Cómo se calcula detalladamente el capitalización de mercado y para qué lo utilizan las clasificaciones se explica en nuestro artículo sobre capitalización de mercado de criptomonedas.
Se vuelve interesante cuando los dos valores difieren mucho. En el caso de Bitcoin, Ethereum y Dogecoin, son prácticamente iguales. Para Sui, el capitalización de mercado el 12 de noviembre era de alrededor de 3300 millones de dólares, mientras que la FDV era de aproximadamente 8100 millones de dólares; el capitalización de mercado representa solo el 41 por ciento de la FDV. En el caso de Arbitrum, la cifra fue del 69 por ciento (1000 millones de dólares contra 1500 millones de dólares), y para Solana, poco menos del 93 por ciento.
¿Por qué una baja relación de oferta en circulación es un riesgo?
La relación de oferta en circulación es la cantidad de tokens en circulación en comparación con la oferta total o máxima. Si esta relación es baja, se añadirá mucha más oferta en el futuro. Para que el precio se mantenga estable, la demanda debe crecer al mismo ritmo. Para usted como comprador, eso significa que un token con un precio bajo y un capitalización de mercado reducido todavía puede tener un alto valor si su FDV es mucho mayor. Este cálculo es uno de los criterios que describimos en detalle en nuestra guía para elegir monedas.
Desbloqueo y asignación de tokens: cómo el desbloqueo aumenta la oferta
La asignación de tokens es un período de restricción para los tokens recibidos por los fundadores, empleados e inversores iniciales. En lugar de recibirlos todos de golpe, sus tokens se liberan según un calendario fijo. Cada una de estas liberaciones se denomina “desbloqueo”. Una configuración común combina un período inicial de restricción (conocido como “cliff”) con pagos mensuales posteriores.
Arbitrum es un ejemplo bien documentado. Según la descripción general de la distribución de la Arbitrum Foundation, todos los tokens del equipo y de los inversores están sujetos a un período de bloqueo de cuatro años. El primer lote de tokens se puso a la venta un año después de su lanzamiento, el 16 de marzo de 2023, y posteriormente se realizaron entregas mensuales durante tres años; por lo tanto, este ciclo finaliza en marzo de 2027. Hasta entonces, los tokens de estos grupos seguirán llegando al mercado cada mes.
En el caso de Sui, según los seguimientos habituales del proceso de desbloqueo de tokens, este proceso continúa hasta finales de 2030. Los lotes mensuales se destinan a inversores, contribuyentes iniciales, la reserva de la comunidad y recompensas por staking, entre otros.
¿Los desbloqueos de tokens influyen en su precio?
El desbloqueo de tokens no implica automáticamente una presión para venderlos. Los poseedores no están obligados a venderlos. En la práctica, los traders siguen de cerca estas fechas, ya que los inversores iniciales suelen haber comprado los tokens a precios muy bajos y pueden obtener ganancias incluso después de que el precio haya disminuido. Por lo tanto, los grandes lotes de tokens que se desbloquean a menudo se valoran de antemano.
Emisiones y inflación: comparación entre Bitcoin, Solana y Dogecoin
Las emisiones se refieren a la creación de nuevos tokens, generalmente como recompensa por contribuir a la seguridad de la red. La tasa de inflación indica en qué porcentaje aumenta la oferta de tokens cada año. Hay tres modelos diferentes de comportamiento en este aspecto.
- Bitcoin Reduce la recompensa por bloque aproximadamente cada cuatro años. Desde la reducción de la recompensa en abril de 2024, los mineros reciben 3,125 BTC por bloque. Por lo tanto, la inflación disminuye gradualmente hasta alcanzar el límite máximo de oferta (21 millones de tokens).
- Solana Comenzó con una tasa de inflación del 8%, que disminuye un 15% anualmente hasta alcanzar el 1,5%.A mediados de 2026, la tasa de inflación se situaba alrededor del 3,8 por ciento, según el servicio de datos Solana Compass. La red votó recientemente para acelerar el proceso de reducción de la inflación.
- Dogecoin emite un número fijo de tokens (10.000 DOGE) por bloque, lo que equivale a unos 5.260 millones al año. Dado que la cantidad de tokens emitidos es constante mientras que la oferta total aumenta, la tasa de inflación sigue disminuyendo lentamente.
En las redes que utilizan mecanismos de “staking” (inversión de tokens para garantizar la seguridad de la red), la mayor parte de los tokens se asigna a quienes participan en estos mecanismos. Aquellos que no participan en el “staking” ven cómo su proporción de la oferta total disminuye año tras año debido a la inflación. Los proveedores que ofrecen servicios de “staking” para SOL, ETH o SUI, así como los períodos de retención de los tokens involucrados, se pueden encontrar en nuestra comparación de proveedores de “staking”.
 Las emisiones adicionales de tokens pueden ser compensadas mediante su destrucción (“burn”). En Ethereum, la actividad de la red determina qué proceso prevalece (destrucción de tokens o creación de nuevos).
El “burn” de tokens en Ethereum se realiza mediante la implementación del EIP-1559, que destruye tokens de forma permanente.
El “burn” consiste en la destrucción irreversible de tokens, que son enviados a una dirección inaccesible y, por lo tanto, quedan fuera de circulación. Desde la actualización EIP-1559 de agosto de 2021, Ethereum ha destruido los llamados “base fees” de cada transacción; al mismo tiempo, se crean nuevos tokens ETH como recompensa para los validadores de la red.
Por lo tanto, si la oferta de tokens aumenta o disminuye depende de la actividad de la red. En períodos de tarifas elevadas, se destruyen más tokens de los que se emiten nuevos, lo que conduce a una reducción de la oferta total. Sin embargo, dado que muchas transacciones se han desplazado a redes de nivel 2 más económicas, se destruyen menos tokens y la oferta total ha vuelto a aumentar.Alrededor de 122.2 millones de ETH, el precio actual supera el nivel alcanzado en septiembre de 2022, cuando se realizó el cambio a un sistema de prueba de participación (proof of stake). Por lo tanto, la destrucción („burn“) de tokens no implica necesariamente una disminución de la oferta, sino que es un mecanismo cuyo efecto depende del uso que se dé a los tokens.
Algunos proyectos también destruyen tokens a través de recompras financiadas con sus ingresos. En estos casos, es importante analizar los detalles: ¿las compras realmente se financian con ingresos, o el proyecto simplemente destruye tokens de sus propias reservas que nunca estuvieron en circulación? **Distribución de tokens en Arbitrum:** ¿Quién recibió cuántos tokens? La distribución de tokens muestra hasta qué punto están concentrados en manos de unos pocos. En el caso de Arbitrum, la fundación ha asignado los siguientes porcentajes de los 10 mil millones de ARB: - **35.28%** para el fondo del ArbitrumDAO, cuyo uso es decidido por los propios titulares de tokens. - **26.94%** para el equipo, empleados y asesores. - **17.53%** para los inversores. - **11.62%** como distribución gratuita („airdrop“) para los usuarios. - **7.5%** para la Fundación Arbitrum. - **1.13%** como distribución gratuita para otros proyectos de tipo DAO. El equipo e inversores juntos poseen un 44% de los tokens. Esto no es inusual en proyectos financiados por capital de riesgo, pero tiene consecuencias: estos grupos recibieron los tokens a precios mucho más bajos que los compradores posteriores en las bolsas de valores. Según la fundación, la oferta de tokens también podría aumentar un 2% al año si el DAO lo decide. **Utilidad de los tokens:** Tarifas, participación en el sistema de prueba de participación („staking“) y mecanismos de gobernanza son factores que influyen en la demanda. La oferta de tokens es solo un aspecto; el otro es saber por qué alguien debería mantenerlos. Algunos usos típicos de los tokens incluyen el pago de tarifas o la participación en mecanismos de gobernanza. Para realizar transacciones en las redes relevantes, se necesitan ETH, SOL o SUI. ```Un token de gobernanza puro, que no participa en la distribución de ingresos, tiene una base de demanda más débil que un token necesario para cada transacción. Esta clasificación no se refiere a la calidad de los proyectos individuales, sino a su función específica.
**Tokenomics bajo MiCA:** Los documentos técnicos y los ingresos derivados del staking proporcionan información detallada sobre el funcionamiento de los tokens.
Si compras tokens en la UE, encontrarás cada vez más información sobre su economía (tokenomics) en documentos verificados. La regulación europea MiCA exige que los proveedores que quieran ofrecer nuevos activos criptográficos al público publiquen un documento técnico que describa, entre otras cosas, los derechos de los propietarios, la tecnología subyacente y los riesgos asociados. No existe tal documento para el Bitcoin, ya que nadie lo está ofreciendo oficialmente; sin embargo, para los nuevos tokens, este documento es de gran importancia.
La economía de los tokens también es relevante desde el punto de vista fiscal, especialmente en cuanto a las recompensas obtenidas por el staking. La forma en que estas recompensas son gravadas depende del lugar donde vives. Los herramientas necesarias para mantener registros de estas transacciones están listadas en nuestra comparación de software de gestión fiscal de activos criptográficos.
**Tokenomics:** La relación de circulación de los tokens revela más información sobre su valor real que su precio.
El precio de un token solo indica cuánto cuesta una unidad; si su valor es alto o bajo se puede deducir a partir de la relación de circulación, del valor de mercado (FDV) y del calendario de desbloqueo de sus funciones.El 12 de noviembre de 2026, el rango de tokens abarcaba desde Bitcoin (cuyo 95 % de la oferta máxima se encontraba en circulación) hasta Sui (con un 41 % de la oferta máxima en circulación). Hay tres pasos que te ayudarán a tener en cuenta estos datos a la hora de tomar una decisión:
- Consulta la información sobre la oferta de tokens y los procesos de desbloqueo de sus capacidades. Compara el valor de mercado (market cap) con el valor de los activos netos (FDV, o Fair Value of Debt) y anota las próximas fechas de desbloqueo de nuevas capacidades antes de realizar cualquier compra. Los principales tokens pueden ser negociados a través de los proveedores mencionados en la comparación de exchanges de criptomonedas.
- Para compensar la dilución de las acciones debido a nuevas emisiones de tokens, el staking (el proceso de invertir tokens para obtener recompensas) puede proteger tu participación en el mercado. Los términos y los períodos de bloqueo asociados al staking se encuentran en la comparación de plataformas de staking.
- Registra todos los ingresos relacionados con tus inversiones; las recompensas obtenidas por staking, así como las ventas de tokens, deben incluirse en tu declaración de impuestos. El software adecuado para esta tarea se encuentra en la lista de herramientas de gestión fiscal de criptomonedas.
(Datos actualizados al 12 de noviembre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las estructuras de tarifas pueden cambiar; por favor, consulta los términos con el proveedor antes de realizar cualquier compra.)
Preguntas frecuentes sobre tokenomics:
¿Qué significa tokenomics? Tokenomics describe las reglas económicas de un token criptográfico: la oferta máxima, la oferta en circulación, las nuevas emisiones, la distribución de tokens y su utilidad. Estas reglas determinan cuánta nueva oferta llegará al mercado en el futuro.El “desbloqueo de tokens” es la liberación programada de tokens que estaban restringidos, generalmente para el equipo y los inversores. En Arbitrum, los desbloqueos mensuales para estos grupos continuarán hasta marzo de 2027, después de un período de restricción de cuatro años.
No. El “quemado de tokens” destruye tokens, pero al mismo tiempo se pueden crear nuevos. Ethereum ha quemado las tarifas básicas (base fees) desde la implementación del EIP-1559; sin embargo, su oferta de tokens, que el 12 de noviembre de 2026 era de aproximadamente 122,2 millones, seguía siendo superior a la de septiembre de 2022.