Relacionado: La cadena Robinhood generará 160 millones de dólares en tarifas anuales para 2028, según Bernstein.
Sin embargo, la oferta actual de acciones tokenizadas de Coinbase está dirigida a clientes no estadounidenses, y su infraestructura de intercambio se basa en un libro de órdenes centralizado. La exención otorgada por la SEC se basa en los TSVs (Tokenized Securities Vehicles), que proporcionan piscinas de liquidez a través de sistemas AMM (Automated Market Making). Aun así, Coinbase opera la red Base, lo que le da ciertas opciones en este aspecto.
Ondo lanzó valores estadounidenses tokenizados en junio; las acciones subyacentes se encuentran bajo custodia tradicional, y el token representa los derechos del inversor en la cadena.
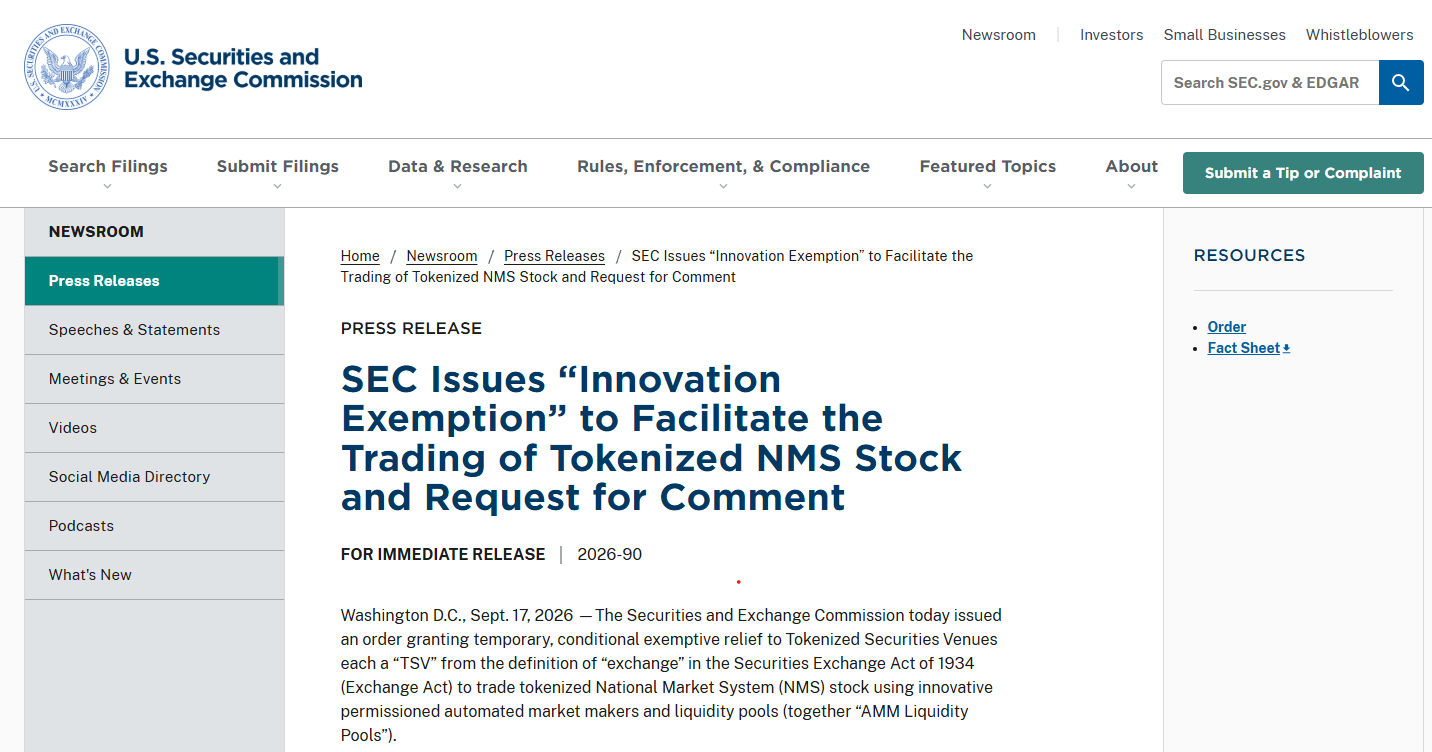
La SEC emitió una exención relacionada con la innovación. Fuente: SEC.
Además, Coinbase adquirió Oasis Pro, que incluye un bróker-dealer registrado en la SEC, un sistema de negociación de valores (ATS) y un agente de transferencia, con infraestructura tanto en el mercado tradicional como en la cadena.
Curley señala que la exención de la SEC favorece “exactamente el modelo que ya hemos demostrado: basado en la custodia y los derechos de los accionistas, con las acciones corporativas pasando directamente al titular”. No obstante, añade: “No asumimos que todo se procese automáticamente”.
Tanto Coinbase como Ondo cuentan con las partes de la infraestructura que la SEC parece desear.Ninguno de los dos puede asumir que su configuración actual sea suficiente sin alguna modificación; sin embargo, es posible que tengan que reconstruir menos cosas. Los pools autorizados por Uniswap podrían abrir nuevas posibilidades. La exención de la SEC está diseñada específicamente para los pools de liquidez AMM (Automated Market Making) autorizados, lo cual parece ser buenas noticias para Uniswap. El protocolo introdujo los “Permissioned Pools” en su versión 4 en julio, lo que permite que activos regulados se comercialicen a través de AMM con cumplimiento directamente en la cadena. Aunque Uniswap en sí mismo no cumple con los requisitos de la SEC, su infraestructura de versión 4 podría ser utilizada por operadores que deseen crear sistemas similares, ya que los “Permissioned Pools” permiten a los emisores controlar quién puede comerciar o proporcionar liquidez, lo cual es consistente con los requisitos de la SEC. El acceso autorizado requiere verificación de identidad (KYC, Know Your Customer), mantenimiento de registros, notificaciones públicas y transparencia en las transacciones. Si esta infraestructura puede conectarse con los sistemas de derechos de los accionistas y las regulaciones necesarias para el comercio de valores en EE. UU., Uniswap podría tener una plataforma que se pueda adaptar al modelo de la SEC. Robinhood cuenta con usuarios, pero no con el producto adecuado: ya tiene alrededor de 200 tokens de acciones que se comercializan en su cadena, descritos por Tenev como tokens respaldados por acciones reales y completamente compatibles con el entorno DeFi. Sin embargo, el jefe de investigación de Four Pillars, Jaewon Kim, señaló que la orden de la SEC excluye productos sintéticos, lo que descarta opciones como los tokens de acciones de Robinhood o los xStocks de Kraken. Los tokens de acciones de Robinhood son valores de deuda tokenizados emitidos por Robinhood Assets (Jersey) Limited; proporcionan exposición económica a las acciones subyacentes, pero no otorgan a sus poseedores derechos legales o beneficios adicionales.Tampoco están registrados conforme a las leyes de valores de EE. UU., por lo que no están disponibles para personas de ese país. El presidente Paul Atkins afirma que este período permitirá que el mercado se “desarrolle”. Fuente: SEC. Aunque el producto actual de Robinhood no cumple con las normas de la SEC, su infraestructura de distribución y blockchain podría suponer una gran ventaja si logra adaptar su modelo a los nuevos requisitos. Los xStocks de Kraken están plenamente respaldados por acciones subyacentes, pero no otorgan a sus poseedores los mismos derechos que las acciones convencionales; además, el simple hecho de estar respaldados por acciones no es suficiente para cumplir con los requisitos de esta exención. Bryan Choe, jefe de investigación y operaciones de RWA.xyz (una plataforma de inteligencia de mercado para activos reales tokenizados), indica que la mayoría de los productos de equity tokenizados actuales son patrocinados por terceros, pero espera que esto cambie en los próximos 12 meses. “Esperamos que la mayoría de los productos pase a ser patrocinados por los emisores”, dice Choe, y añade que esta exención “alinea a los emisores de tokens con los emisores de acciones”, lo que podría traer más equilibrio entre los diferentes modelos de emisión. La SEC describe esta exención como temporal, y el presidente Paul Atkins señala que el período de cinco años permitirá que el mercado se desarrolle mientras la comisión evalúa futuras regulaciones. El verdadero reto es saber si los valores tokenizados realmente serán populares entre los inversores. Como dice Curley, los inversores necesitan algo que sea “más rápido, más barato o más útil que una posición de corretaje convencional”. Ya se han planteado dudas al respecto…Si la liquidez fragmentada de los tokens de acciones proporcionará buenos precios o una experiencia de usuario decente. La exención podría permitir operaciones las 24 horas del día, propiedad fraccionada, liquidación más rápida, compatibilidad en la cadena y derechos de los accionistas. Pero, al final, esas ventajas solo importan si a los inversores realmente les importa. ¿Existe alguna posibilidad de salvar la Ley CLARITY?



