“Por lo tanto, una disminución en el precio del bitcoin o en el valor de otros activos de mayor riesgo podría reducir la cobertura de las garantías”, continuaba advirtiendo el informe.
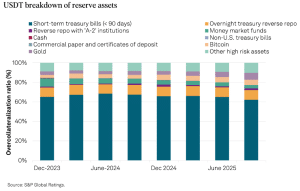
Desglose de los activos que respaldan a USDT (Fuente: S&P Global Ratings)
La agencia de calificación también destacó que Tether tiene su sede en El Salvador y está regulada por la Comisión Nacional de Activos Digitales (CNAD), la cual impone requisitos más flexibles en cuanto a los activos de reserva.
Otro problema señalado por S&P Global Ratings es la falta de auditorías o informes de prueba de reservas suficientes para USDT.
A pesar de la baja calificación, la agencia indicó que el 75% del respaldo de USDT proviene de bonos del Tesoro de EE. UU. y otros instrumentos financieros a corto plazo considerados de “bajo riesgo”.
El informe se publica en un año histórico para las stablecoins.
El informe de S&P Global Ratings surge tras un año récord para las stablecoins.
El mercado de stablecoins comenzó a ganar impulso significativo después de que el presidente de EE. UU., Donald Trump, sancionara la Ley GENIUS en julio.

Capitalización del mercado de stablecoins (Fuente: DefiLlama)
La claridad regulativa proporcionada por la Ley GENIUS incentivó a varias empresas financieras tradicionales a explorar las stablecoins, lo que llevó a que la capitalización del mercado de stablecoins superara por primera vez los 300 mil millones de dólares.
En medio del auge del mercado de las stablecoins, el USDT de Tether ha mantenido su dominio. Actualmente, esta stablecoin representa más del 60% del mercado, es decir, alrededor de 184.529 mil millones de dólares, según datos de DefiLlama. La siguiente stablecoin más importante es el USD Coin (USDC) de Circle, con una capitalización de más de 75.48 mil millones de dólares.
Tether actúa como un banco central.
Además de su posición dominante en el mercado de las stablecoins, Tether también es el 17º mayor poseedor de bonos del Tesoro estadounidense en el mundo, con más de 112 mil millones de dólares en valores gubernamentales a corto plazo. Esto lo sitúa por delante de la mayoría de los países, incluidos Corea del Sur, Arabia Saudita y Alemania, según Ardoino.
Con 135 mil millones de bonos del Tesoro estadounidense, Tether es ahora el 17º mayor poseedor de deuda de ese país, superando incluso a Corea del Sur.
Pronto Brasil… pic.twitter.com/wUDyvGcSHE— Paolo Ardoino 🤖 (@paoloardoino) 29 de octubre de 2025
Tether también ha ido acumulando grandes cantidades de oro. Jefferies estimó recientemente que el emisor de esta stablecoin posee alrededor de 116 toneladas de oro, lo que lo convierte en “el mayor poseedor de oro del sector privado fuera de los bancos centrales”.
Solo en el tercer trimestre de este año, la empresa aumentó su reserva de oro en 26 toneladas, lo que representa aproximadamente el 2% de la demanda global de oro en ese período.
Sin embargo, la empresa no solo ha adquirido cantidades considerables de metales preciosos, sino que también se ha informado que ha obtenido una importante participación accionaria del 37,8% en una empresa dedicada a los derechos de explotación del oro, como parte de su esfuerzo más amplio por aumentar su presencia en el sector minero y desarrollar infraestructuras basadas en oro tokenizado.