Noticias Los grupos bancarios afirman que el mecanismo de interrupción de las stablecoins previsto en la Ley CLARITY “no constituye ninguna medida de protección”


Los grupos bancarios afirman que el mecanismo de interrupción de las stablecoins previsto en la Ley CLARITY “no constituye ninguna medida de protección”

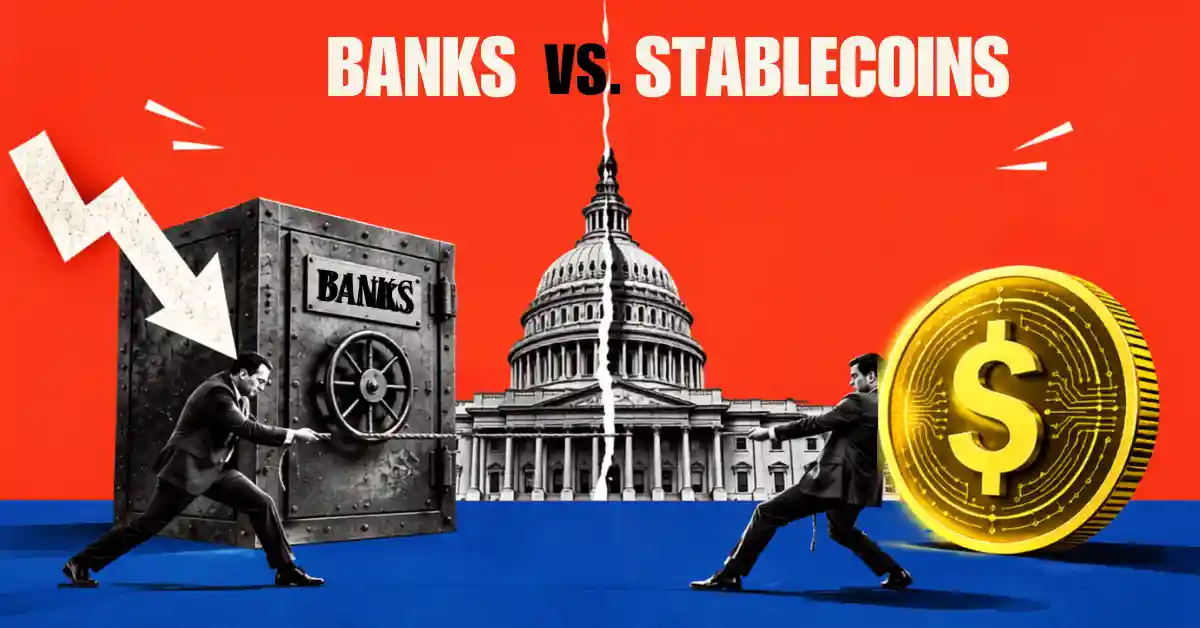
Ocho grupos bancarios advierten que las recompensas por las stablecoins podrían provocar la retirada de depósitos y reducir los préstamos de los bancos comunitarios.
Los grupos bancarios desean que se les excluya “únicamente” de la Sección 10404(c)(1)(A) para reforzar las restricciones sobre los rendimientos de las stablecoins.
AG134@@Patrick Witt rechaza el argumento del “éxodo de depósitos” debido a las recompensas ofrecidas por las criptomonedas estables, señalando que los depósitos bancarios siguen aumentando a pesar de estas recompensas.
Ocho grandes grupos bancarios advierten que la enmienda al Acta CLARITY podría generar este riesgo si las recompensas de las criptomonedas estables funcionaran de la misma manera que los intereses bancarios. Los bancarios sostienen que el mecanismo de protección previsto en el proyecto de ley podría llegar demasiado tarde para evitar pérdidas de depósitos y problemas en los préstamos.
La carta se envía antes de una votación procedimental clave en el Senado programada para el 15 de septiembre.
Ocho grupos bancarios cuestionan el mecanismo de protección previsto en el proyecto de ley
En una carta dirigida a los líderes del Senado, John Thune y Charles Schumer, ocho grandes grupos bancarios, entre ellos la American Bankers Association, el Bank Policy Institute, el Independent Community Bankers of America (ICBA) y la National Bankers Association, advierten que las criptomonedas estables que ofrecen recompensas similares a los intereses bancarios podrían provocar un “éxodo de depósitos”.
Indican que las criptomonedas utilizadas para pagos fueron creadas principalmente con ese propósito, y no como un medio para almacenar dinero.Si los usuarios transfieren sus depósitos a stablecoins, los bancos tendrán menos dinero para ofrecer hipotecas, préstamos a pequeñas empresas, préstamos agrícolas y otros tipos de crédito a la comunidad.

Los grupos también criticaron la medida de protección contra la fuga de depósitos incluida en el proyecto de ley, señalando que solo entraría en vigor una vez que ya se hayan producido pérdidas significativas de estos.
En cambio, los grupos bancarios desean que la Ley Clarity prevenga este riesgo antes de que afecte a los bancos y a los procesos de préstamo.
Los bancos quieren que se eliminen ciertas frases de la Sección 10404
Para mitigar este riesgo, los grupos bancarios piden a los legisladores que realicen modificaciones en la Sección 10404(c)(1), que trata sobre los intereses y rendimientos de los depósitos en stablecoins.
Desean que se elimine la palabra “únicamente” de la frase “únicamente en el caso de depósitos en stablecoins”. También quieren que se eliminen las frases “de un saldo en stablecoin” y “de un depósito bancario que genere intereses” de las frases correspondientes de la misma sección.
Además, los grupos bancarios proponen reemplazar el criterio de “equivalencia económica o funcional” por uno de “similitud sustancial”.Dicen que esto haría que las reglas sean más claras y dificultaría a las compañías de criptomonedas crear recompensas que funcionen de manera similar al interés. También quieren que la prueba de “similitud sustancial” se utilice en todo el artículo 10404. Los grupos bancarios tienen otra preocupación con el artículo 10404(3)(B): este artículo permite que algunas recompensas se basen en el saldo, la duración o el tiempo de permanencia del cliente en el banco. Los bancos argumentan que esto podría debilitar la prohibición de los rendimientos de las monedas estables, ya que estos mismos factores se utilizan a menudo para calcular el interés de los depósitos bancarios. Por lo tanto, los grupos desean que el artículo 10404(3)(B) se elimine por completo. El secretario del Tesoro, Scott Bessent, defendió este mecanismo, diciendo que le da al Tesoro más poder para proteger a los bancos comunitarios en caso de que las monedas estables causen pérdidas en los depósitos. “Si las monedas estables causan daño a los bancos comunitarios, no dudaré en utilizar estos instrumentos para asegurar que permanezcan plenamente protegidos”, afirmó. Los defensores de las criptomonedas se oponen a estas medidas. El asesor de criptomonedas de la Casa Blanca, Patrick Witt, rechazó el argumento de que las monedas estables provocarían una fuga de depósitos.Witt señaló que las empresas de criptomoneda han ofrecido recompensas en forma de stablecoins durante años y argumentó que si la fuga de depósitos fuera un problema grave, los depósitos bancarios no estarían aumentando. Omid Malekan, profesor de la Columbia Business School, también comparó este debate con la oposición anterior de los bancos a los fondos del mercado monetario, señalando que advertencias similares sobre pérdidas de depósitos y reducción de préstamos se hicieron hace décadas. Muchos de nosotros hemos mencionado cómo el debate sobre los rendimientos de las stablecoins, así como los argumentos presentados por las entidades bancarias en contra de ellos, reflejan la misma lucha que se libró en torno a los fondos del mercado monetario en la década de 1970. Aquí tenéis alguna prueba de ello: una carta presentada por los Independent Bankers. pic.twitter.com/jSu0Hg7ulC – Omid Malekan (@malekanoms), 14 de septiembre de 2026. El fiscal federal John Deaton criticó a este grupo, diciendo: “La industria bancaria vuelve a atacar”.Los bancos han causado más daño a los estadounidenses que la mayoría de las otras industrias. Actualmente, los bancos apoyan la regulación de las criptomonedas, pero desean que se establezcan reglas claras para las recompensas relacionadas con las monedas estables. Actualizaciones sobre la Ley de Claridad (Clarity Act). Muestre más…