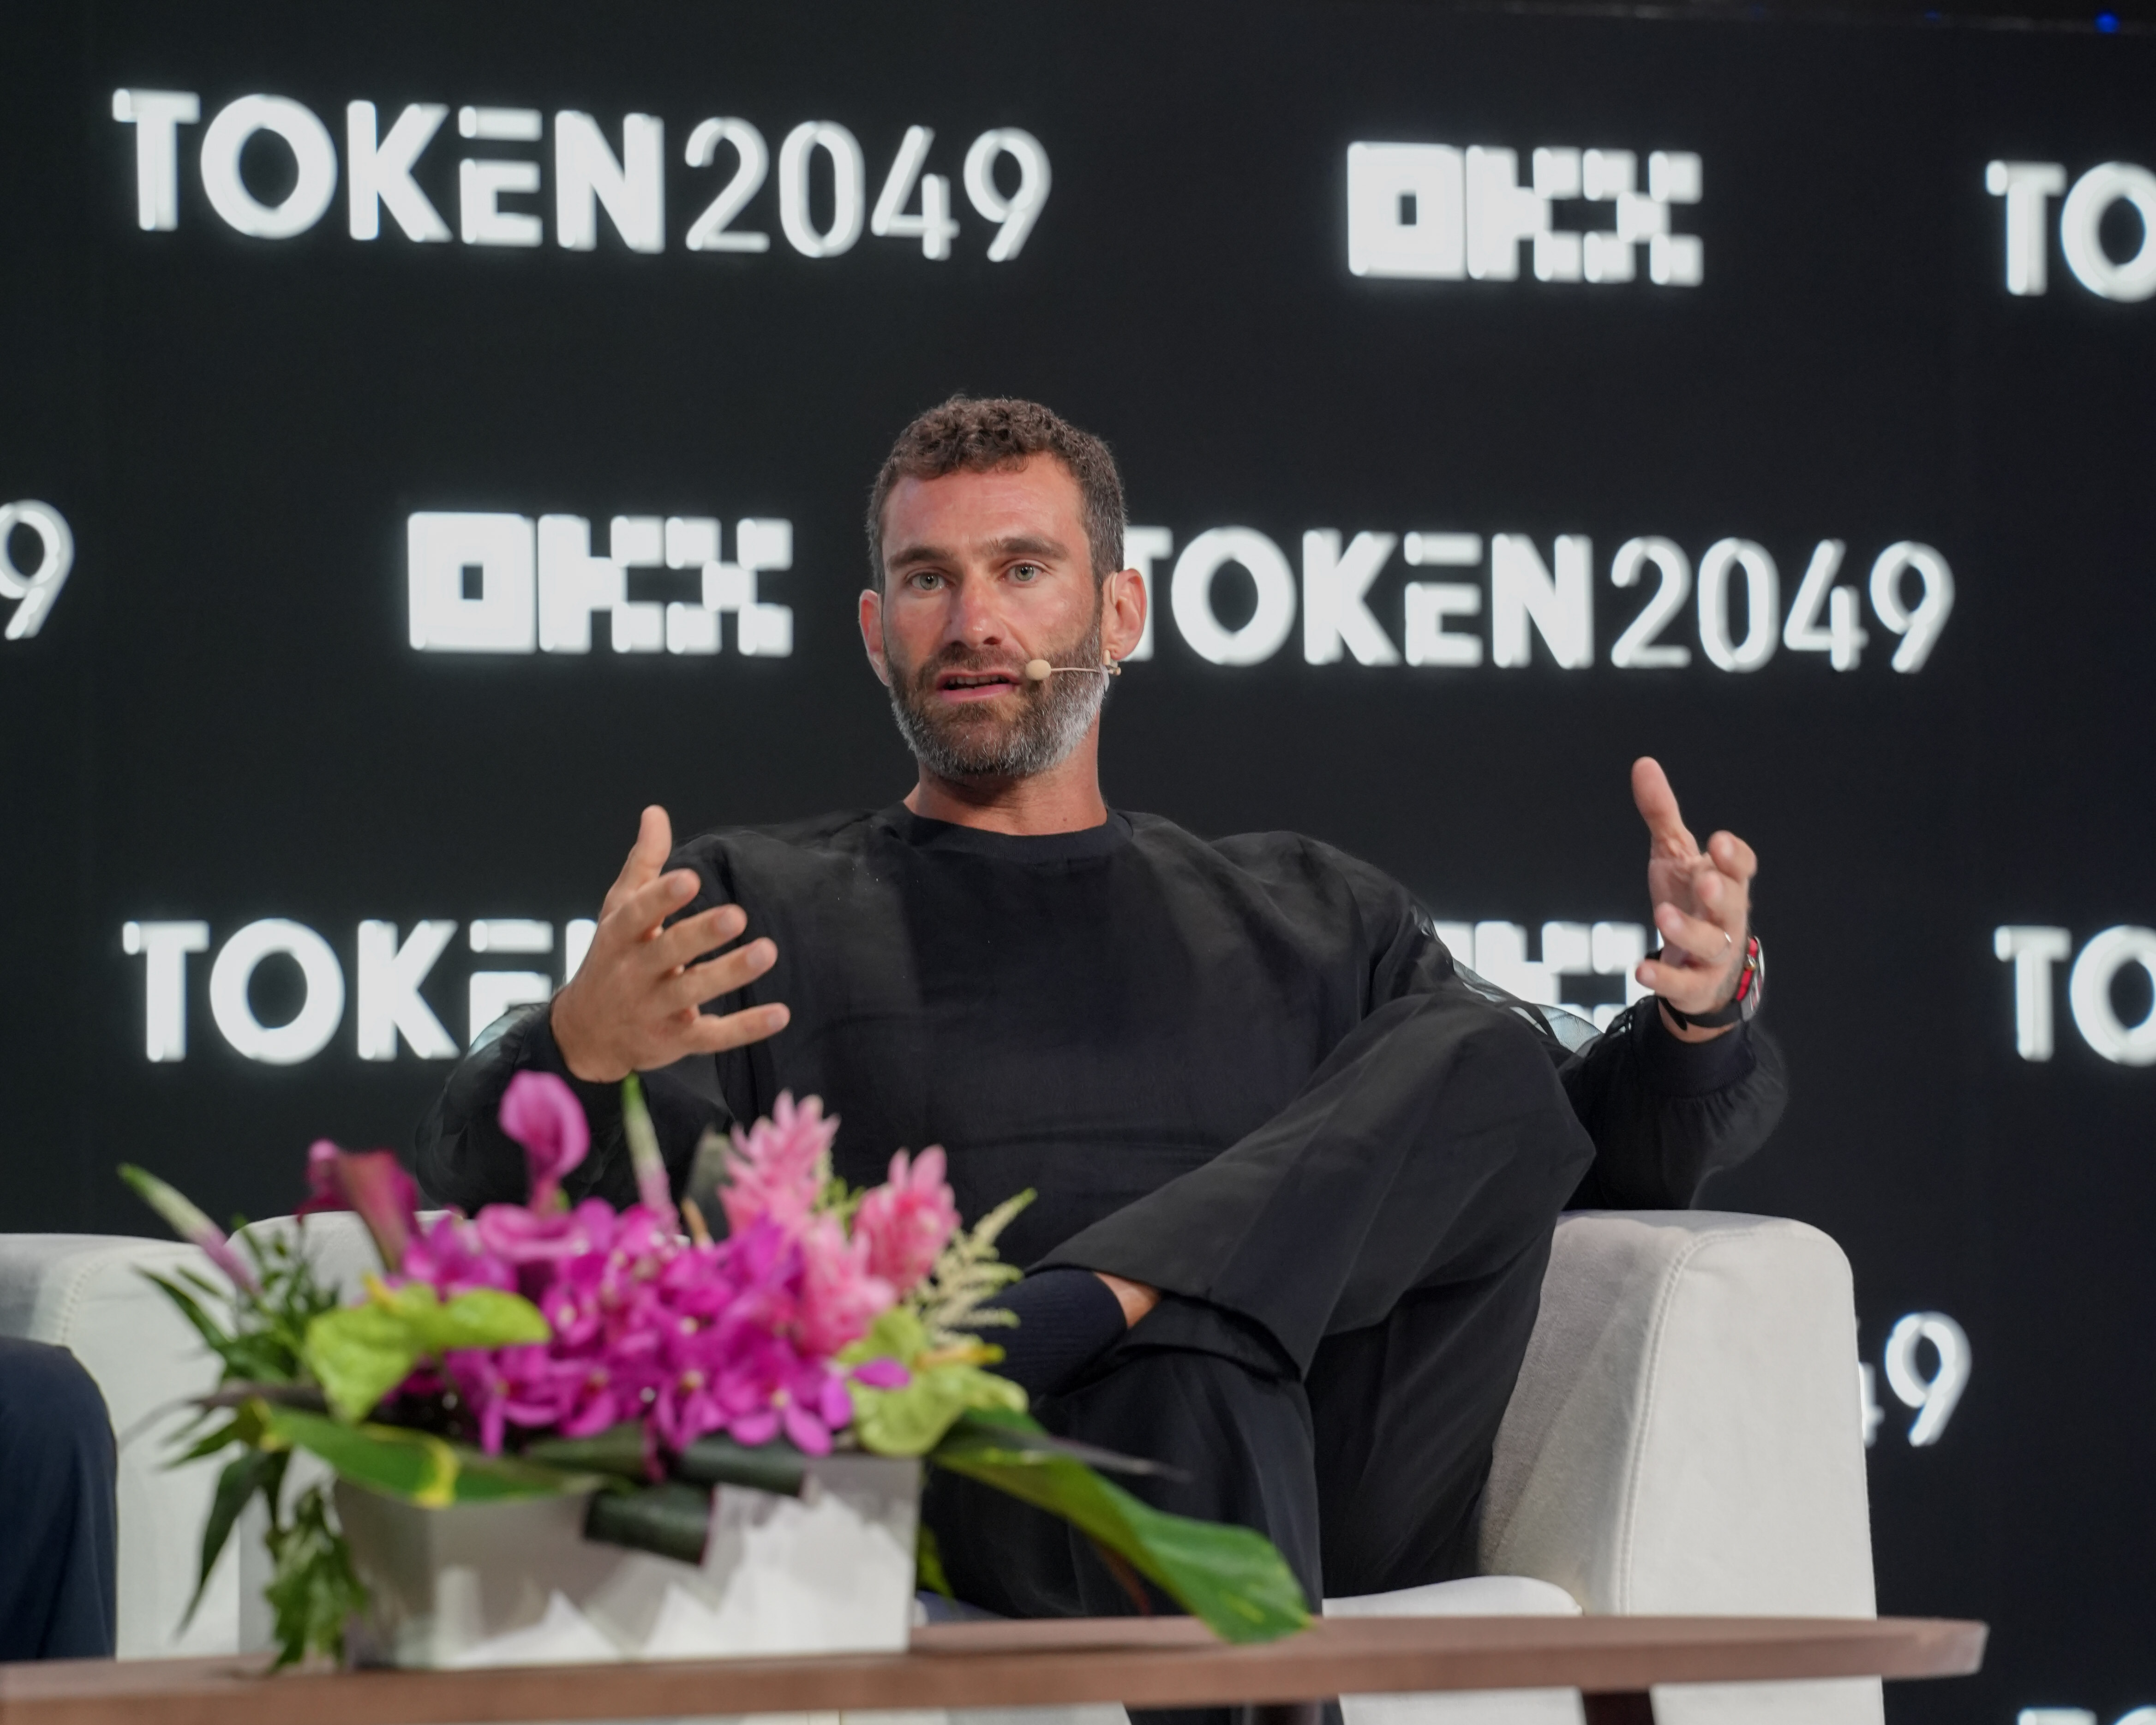
Fusiones y adquisiciones en 2026: un valor de 2800 mil millones de dólares (+48%), pero menos transacciones. Mohamed Omaizat (Taxfix) explica por qué ganan las grandes empresas.
 Las fusiones y adquisiciones experimentarán un auge, alcanzando los 2800 mil millones de dólares en 2026; las grandes empresas serán las más beneficiadas.
Resumen
- El mercado mundial de fusiones y adquisiciones ha registrado un crecimiento del 48% en el primer semestre, pero el número de transacciones ha descendido al nivel más bajo de los últimos seis años. Mohamed Omaizat, director financiero del grupo Taxfix, explica por qué el proceso de consolidación favorece a las grandes empresas, cómo la inteligencia artificial está cambiando las valoraciones de las compañías y qué oportunidades existen para las startups europeas.
- En 2026, casi la mitad del valor total de las fusiones y adquisiciones provendrá de acuerdos de gran envergadura.
- Taxfix: ¿Es mejor desarrollar internamente o adquirir otras empresas?
- Expandirse en Europa: el factor decisivo es la confianza de los clientes.
- Inteligencia artificial y valoraciones: ¿Las empresas “nativas” (desarrolladas localmente) valen tres veces más?
- ¿Quién comprará las empresas en el futuro próximo? Las fusiones y adquisiciones vuelven a ser un foco central en el mundo empresarial.
- Europa desea fomentar las adquisiciones de startups a través del programa Innovation Shield.
- El riesgo de las adquisiciones: ¿se compra el talento o la empresa en sí?
- Las adquisiciones fracasan cuando falta una visión común entre las partes involucradas.
- El futuro de las fusiones y adquisiciones radica en la capacidad de trabajar juntos para lograr objetivos compartidos.
El mercado mundial de fusiones y adquisiciones ha registrado un crecimiento del 48% en el primer semestre, pero el número de transacciones ha descendido al nivel más bajo de los últimos seis años.Mohamed Omaizat, director financiero del grupo Taxfix, explica por qué la consolidación favorece a las grandes empresas, cómo la inteligencia artificial está cambiando las valoraciones y cuáles son las oportunidades para las startups europeas.
El mercado global de fusiones y adquisiciones (M&A) está viviendo una nueva fase de expansión, pero no todas las empresas se benefician de la misma manera del repunte económico. En el primer semestre de 2026, el valor total de las operaciones alcanzó los 2.800 mil millones de dólares, con un aumento del 48% en comparación con el mismo período del año anterior. Sin embargo, el número de transacciones disminuyó un 9%, quedándose en aproximadamente 24.000 operaciones: el nivel más bajo de los últimos seis años. Este es el paradoja que se destacó durante un panel en el Web Summit, en un debate con Mohamed Omaizat, director financiero de Taxfix, una plataforma europea para la gestión de declaraciones fiscales que utiliza inteligencia artificial. La fotografía del mercado muestra una creciente concentración de las operaciones: el valor total aumenta, pero el proceso de negociación de acuerdos está cada vez más dominado por transacciones de gran envergadura. Esta tendencia plantea una pregunta importante: ¿Estamos ante un auge generalizado de las adquisiciones o ante un mercado en el que solo las grandes empresas logran concluir transacciones? Según los datos de LSEG citados en el debate, en el primer semestre de 2026 se realizaron 47 operaciones de más de 10 mil millones de dólares, por un valor total superior a los 1.300 mil millones.Estas transacciones representan casií la mitad del valor total del mercado global. Entre las operaciones más significativas se encuentran aquellas que involucran a SpaceX y al sector tecnológico, así como los grandes acuerdos de consolidación entre grupos industriales y medios de comunicación. Sin embargo, para Omaizat, sería erróneo interpretar estos números como una señal de una recuperación uniforme del mercado. El mercado también está activo en operaciones de tamaño mediano-pequeño, pero estas requieren más tiempo para finalizarse. Los compradores son ahora más selectivos, realizan verificaciones más detalladas y aplican criterios de evaluación y underwriting especialmente rigurosos. Otra変化 es el papel que desempeñan las empresas industriales y los grupos cotizados, que están aumentando su influencia como compradores. La disponibilidad de acciones como medio de pago en las transacciones extraordinarias les ofrece a estas compañías una ventaja competitiva frente a otros potenciales adquiridores. Por el contrario, el sector del private equity está pasando por una fase más compleja, debido a las dificultades que ha enfrentado en los últimos años para devolver capital a sus inversores. Como resultado, en el mercado actual, las grandes operaciones estratégicas continúan sucediéndose, mientras que para las empresas más pequeñas y medianas el proceso de venta puede ser más largo y selectivo. ¿Es mejor desarrollarse internamente o adquirir otras empresas? Una parte importante del análisis se centró en la estrategia de crecimiento de Taxfix y la relación entre el desarrollo propio y las adquisiciones.El grupo ha construido su presencia en Europa a través de una combinación de crecimiento orgánico y operaciones de adquisición y fusión (M&A). Entre las adquisiciones más importantes se encuentran Steuerbot, una plataforma alemana adquirida en 2023, y TaxScouts, una operación anunciada en julio de 2024 que permitió a Taxfix entrar en el mercado británico.
Con TaxScouts, el grupo ha ampliado su oferta también a través de servicios de declaración fiscal digital asistida por profesionales, fortaleciendo así su presencia en Alemania, Reino Unido, España e Italia.
Omaizat explica que, para Taxfix, las adquisiciones no son simplemente un instrumento para aumentar el tamaño de la empresa, sino principalmente una forma de crear colaboraciones con otros empresarios.
La prioridad sigue siendo invertir en las competencias internas y desarrollar productos que respondan a las necesidades de los clientes. Las adquisiciones resultan interesantes cuando permiten acelerar este proceso a través de tres direcciones principales:
– Expansión geográfica: entrar en nuevos mercados o fortalecer la presencia en los ya existentes.
– Ampliación de la oferta: integrar nuevos productos y servicios en la plataforma.
– Acceso a nuevos segmentos de clientes: llegar a usuarios con necesidades diferentes y expandir el mercado potencial.
La decisión de adquirir o desarrollar internamente depende principalmente de los recursos disponibles y de las prioridades estratégicas. Si un nuevo proyecto podría restar demasiadas competencias o capacidades operativas a las iniciativas en curso, una colaboración externa puede ser la mejor solución.
El AI también está modificando este equilibrio, ya que permite a las empresas desarrollar internamente productos y funcionalidades que en el pasado habrían requerido mayores inversiones o conocimientos externos.
Por lo tanto, para Omaizat, las adquisiciones deben considerarse una oportunidad para invitar a otros empresarios a unirse a una plataforma más amplia, manteniendo una visión común del producto y de los clientes.
Expandirse a Europa: el factor decisivo es la confianza de los clientes. El sector fiscal presenta una complejidad particular para las empresas que quieren expandirse a nivel internacional.
Aunque existen numerosas similitudes entre los sistemas fiscales europeos, cada mercado tiene reglas, procedimientos y comportamientos de los usuarios diferentes.
Por este motivo, según Omaizat, el éxito de una adquisición internacional depende ante todo de la capacidad de integrar las competencias locales.
El primer elemento es mantener dentro del proyecto a las personas que realmente conocen el mercado, incluidas las especificaciones normativas y las costumbres de los consumidores.
El segundo es la confianza.
Las declaraciones fiscales contienen información extremadamente personal y sensible. Los usuarios deben saber cómo se tratan sus datos y deben poder contar con una experiencia adaptada a sus necesidades.
El tercer elemento es la tecnología. Un producto que funciona perfectamente en Alemania no necesariamente está listo para ser utilizado en Portugal o España.
Esto también es válido para la inteligencia artificial: un modelo entrenado con datos de un país determinado podría no ser lo suficientemente efectivo en otro mercado. Por lo tanto, es necesario adaptarlo y entrenarlo utilizando datos e información relevantes para el contexto local.
El crecimiento internacional, en otras palabras, no consiste solo en traducir una aplicación o transferir una plataforma tecnológica. Requiere una integración entre competencias locales, conocimiento del cliente e infraestructura digital.
IA y valoraciones: ¿Las empresas nativas de IA valen tres veces más?
Uno de los pasos más interesantes del panel trató sobre las valoraciones de las empresas de software que utilizan inteligencia artificial.
En el primer trimestre de 2026, según los datos citados por el moderador, las empresas de software nativas de IA alcanzaron un múltiplo promedio de 11,5 veces los ingresos en las operaciones de adquisición, frente a los 3,8 veces de las empresas SaaS tradicionales.
El dato proviene del “AI Software Valuation Report 2026” de SaasRise y se refiere a los múltiplos EV/Revenue de las operaciones de adquisición (M&A). Se trata, por lo tanto, de una diferencia significativa, pero relacionada con categorías específicas de empresas y un conjunto de transacciones, no de una regla válida para todo el mercado de software.
La pregunta es inevitable: ¿Estas valoraciones están justificadas, o simplemente basta integrar algunas funcionalidades de IA para obtener una valoración más alta?
Para Omaizat, la diferencia no radica en el uso de un instrumento, sino en la transformación integral del modelo operativo.
Una empresa no puede considerarse realmente “nativa de la IA” (AI-native) simplemente porque utiliza herramientas de inteligencia artificial para generar contenido, automatizar algunas actividades o mejorar la productividad de sus empleados.
La IA debe generar resultados medibles y tener un impacto directo en el negocio.
En particular, debe contribuir a aumentar los ingresos, mejorar la eficiencia, reducir los costos operativos o permitir que la empresa realice un mayor número de actividades con los mismos recursos.
Un indicador interesante es el volumen de ventas generado por empleado, ya que puede evidenciar en qué medida la inteligencia artificial está modificando realmente la productividad de una organización.
Si la integración de la IA no conlleva mejoras concretas en los resultados económicos, el simple uso de la tecnología no justifica automáticamente una evaluación más positiva.
¿Quién comprará las empresas en el próximo futuro? Las fusiones y adquisiciones corporativas (corporate M&A) vuelven a ser el foco principal.
Otra cuestión que se plantea es la identidad de los posibles compradores en los próximos años.
El private equity, tradicionalmente uno de los principales actores del mercado de adquisiciones, podría mantener un enfoque más selectivo, al menos a corto plazo.
Según Omaizat, muchos fondos han acumulado participaciones en los años anteriores y aún necesitan generar rendimientos significativos para sus socios limitados (limited partners), es decir, para los inversores que han aportado capital.
Esto podría limitar la capacidad de realizar nuevas adquisiciones, especialmente cuando las evaluaciones solicitadas por los vendedores son elevadas.
En consecuencia, las empresas industriales y los grupos corporativos podrían asumir un papel aún más importante.
Las adquisiciones estratégicas permiten a las empresas obtener tecnologías, competencias, productos y acceso a nuevos segmentos de mercado que sería más difícil desarrollar de forma autónoma.
Omaizat también prevé un posible crecimiento de las operaciones de pequeñas y medianas dimensiones, especialmente para las empresas europeas más rentables.
El mercado europeo presenta, de hecho, una menor profundidad en términos de capitales disponibles y oportunidades de salida a través de los mercados bursátiles. En este contexto, la venta a un grupo industrial puede representar una alternativa particularmente importante para los empresarios.
Europa quiere fomentar las adquisiciones de startups a través del “Innovation Shield”.
El debate luego se centró en las nuevas iniciativas regulatorias europeas y su posible impacto en el mercado de adquisiciones.
En particular, se abordó el tema del “Innovation Shield”, un mecanismo incluido en la revisión de las directrices europeas sobre concentraciones empresariales, diseñado para tener más en cuenta los beneficios en términos de innovación de ciertas operaciones que involucran startups y proyectos de investigación y desarrollo.
Omaizat ha expresado una valoración positiva del enfoque europeo.
El objetivo es permitir que las empresas más pequeñas crezcan a través de adquisiciones y asociaciones, evitando que sean compradas demasiado pronto por grandes grupos antes de haber alcanzado un tamaño suficiente para competir de manera independiente.
Este aspecto es particularmente importante para el mercado europeo, donde la menor disponibilidad de capital para el crecimiento hace que a menudo sea más difícil para las startups alcanzar un tamaño comparable al de sus competidores estadounidenses.
Un marco regulador más predecible podría favorecer el consolidamiento entre empresas europeas, permitiéndoles alcanzar una mayor escala antes de convertirse en posibles objetivos de adquisición por parte de grandes grupos internacionales.
No obstante, el tema sigue siendo delicado: las operaciones deben continuar protegiendo la competencia y no convertirse en un instrumento para eliminar a posibles competidores.
El riesgo de las adquisiciones: cuando se compra el talento y no la empresa en sí.
Omaizat también ha planteado una cuestión de particular interés para el sector tecnológico: el fenómeno de las llamadas adquisiciones de talento.
Se trata de operaciones en las que el verdadero interés del comprador no es tanto el producto o el volumen de negocios de la empresa, sino las personas y las competencias tecnológicas que trabajan en ella.
En Estados Unidos, el debate se ha intensificado en torno a una práctica alternativa: en lugar de adquirir toda una empresa, algunos grandes grupos pueden intentar contratar directamente a sus empleados, dejando la estructura empresarial prácticamente inactiva.
Este enfoque plantea preguntas importantes.
Si una empresa innovadora se ve despoja de sus competencias y su proyecto es abandonado, ¿qué ocurre con los inversores iniciales? Y, lo más importante, ¿qué espacio queda para el surgimiento de nuevos competidores?
El riesgo es que el mercado acabe premiando las adquisiciones de personas en lugar del crecimiento de las empresas, reduciendo los incentivos para crear nuevas empresas tecnológicas.
Es un tema que también afecta directamente a Europa, donde el fortalecimiento del sector tecnológico se considera uno de los instrumentos para aumentar la competitividad internacional.
Las adquisiciones fracasan cuando falta una visión común.
En la parte final del debate, el CFO de Taxfix compartió algunas consideraciones sobre lo que hace que una adquisición sea realmente efectiva.
El primer elemento a evaluar no es necesariamente el precio, sino la compatibilidad entre las personas.
Cuando Omaizat se reúne con los fundadores de una empresa que podría convertirse en socio o objetivo de adquisición, primero intenta comprender si existe una visión común.
La falta de armonía entre los equipos suele ser una primera señal de incompatibilidad.
Otro riesgo es la sobreestimación de las sinergias. Las empresas pueden verse atraídas por los beneficios económicos y estratégicos de una adquisición, pero estos beneficios no se materializan automáticamente.
Es necesario encontrar el equilibrio adecuado entre la gobernanza central y la autonomía local, especialmente cuando se adquieren empresas que operan en mercados diferentes.
Imponer un modelo organizativo excesivamente centralizado puede poner en peligro precisamente esas competencias y conocimientos locales que hicieron que la adquisición fuera interesante.
Pero, ¿cuál es la pregunta más importante que debemos hacer durante un proceso de due diligence?
Para Omaizat, la respuesta es sencilla: ¿por qué a los clientes les gusta su producto? ¿Y por qué otros clientes no lo utilizan?
La respuesta nos permite comprender mucho más que simplemente los números financieros; revela la posición competitiva de la empresa, la calidad del producto, las necesidades del mercado y la relación con los usuarios.
Finalmente, el principal factor de riesgo en la integración es el cultural. Si los fundadores y los empleados solo están interesados en monetizar su participación y ya no comparten una visión común de crecimiento, incluso una adquisición económicamente atractiva puede perder valor rápidamente.
El futuro de las fusiones y adquisiciones radica en la capacidad de trabajar juntos.
El mensaje de Mohamed Omaizat es que el mercado de las adquisiciones está experimentando una transformación profunda.
Los grandes acuerdos continúan impulsando el valor total de las operaciones, pero para las empresas más pequeñas, el camino hacia una adquisición se ha vuelto más selectivo.
La inteligencia artificial está modificando las evaluaciones y los modelos operativos, mientras que el retorno de los compradores corporativos podría abrir nuevas oportunidades para las startups más sólidas.
Para las empresas europeas, el desafío es lograr crecer lo suficiente como para competir a nivel internacional, sin perder las competencias e identidad que las hacen innovadoras. Y para quienes realizan adquisiciones, el valor de una operación no se mide únicamente a través de los ingresos, las sinergias o la tecnología adquirida. Como señala el CFO de Taxfix, el verdadero éxito de una adquisición depende de la posibilidad de construir algo juntos, manteniendo una visión compartida entre las personas que crearon la empresa y aquellas que la llevarán a la siguiente etapa.- Mohamed Omaizat @Taxfix
- Comparte: Telegram, WhatsApp, LinkedIn, Email