Perspectivas del mercado de valores criptográficos para el cuarto trimestre de 2026 (agosto–octubre)

Resumen
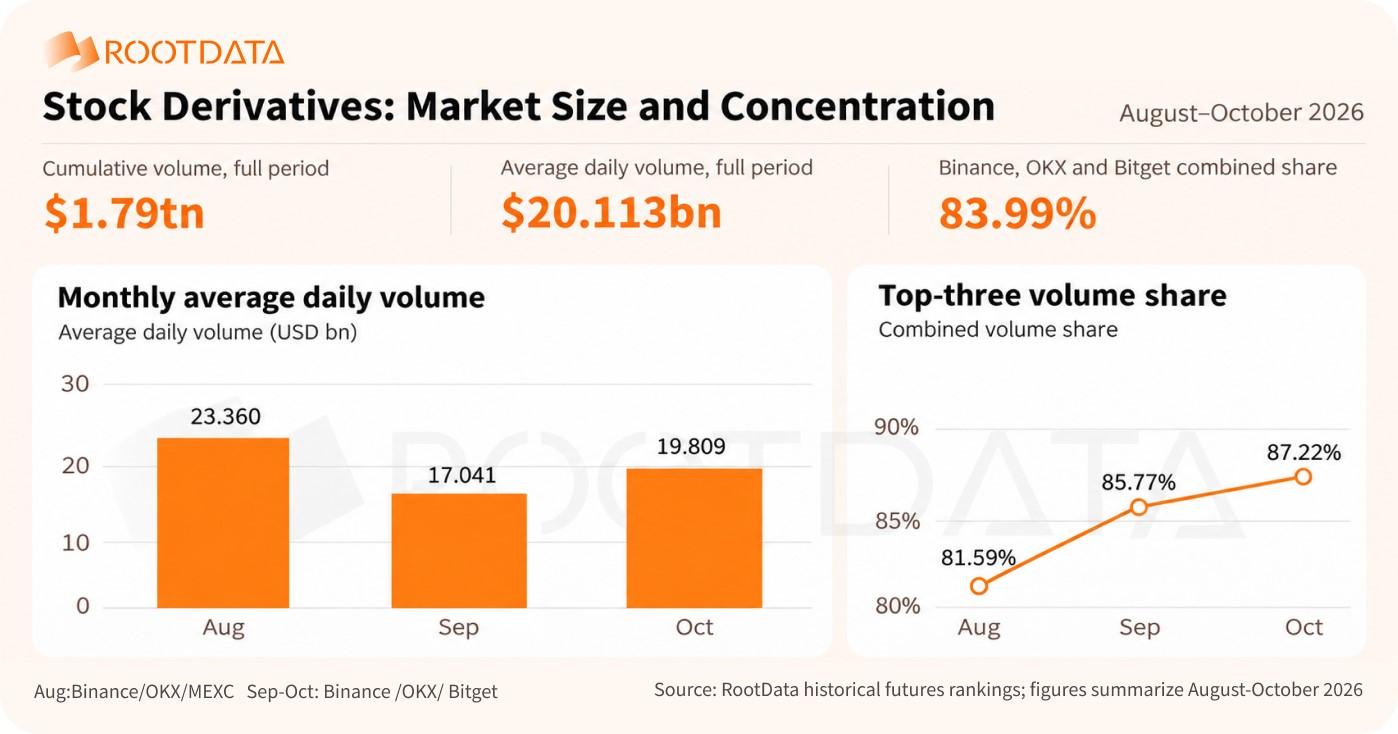
De agosto a octubre de 2026, el volumen de negociación de derivados de valores en las principales plataformas disminuyó primero y luego aumentó de nuevo, mientras que el interés abierto y la profundidad de los libros de órdenes se expandieron de manera constante. El volumen diario promedio cayó de 23.360 mil millones de dólares en agosto a 17.041 mil millones de dólares en septiembre, para luego recuperarse a 19.809 mil millones de dólares en octubre, aunque todavía está por debajo del nivel de agosto.
Binance domina en volumen de negociación e interés abierto, pero no ha establecido una ventaja absoluta en múltiples aspectos como la calidad de las transacciones; otras principales plataformas tienen fortalezas distintas: OKX ocupa el segundo lugar tanto en volumen de negociación como en spreads, mientras que Bitget lidera en términos de profundidad de las operaciones (±2%). La competencia se ha diversificado según criterios como el tamaño, la cobertura de productos y la liquidez.
Los productos basados en acciones tokenizadas presentan diferencias claras en los canales de negociación, el manejo de dividendos y la divulgación de información. Cada uno de los cinco emisores tiene un enfoque específico: Ondo, bStocks y xStocks lideran en tamaño de activos, mientras que Reality ofrece la mayor cobertura de productos y los métodos de ejecución más variados. La competencia en la industria está pasando de expandir la cobertura a lograr una conversión sostenida de activos en participaciones y actividad de negociación.
I.**Resumen del mercado y estructura de la demanda**
En el tercer trimestre de 2026, los mercados mundiales de valores se ajustaron repetidamente en función del crecimiento de las ganancias y de las medidas de endurecimiento macroeconómico. La Reserva Federal aumentó las tasas de interés en 25 puntos básicos, hasta el rango del 3,75%–4,00%, en septiembre, y mantuvo las tasas sin cambios en octubre; no obstante, se espera un nuevo aumento en diciembre, lo que convierte esta trayectoria de tasas en la variable central para el cuarto trimestre. A nivel sectorial, la demanda de almacenamiento impulsada por la inteligencia artificial y el aumento de los precios de los productos respaldaron el aumento de las acciones relacionadas con este sector, como SNDK y MU. Después de octubre, las preocupaciones del mercado sobre la rentabilidad de los gastos de capital en IA se intensificaron, lo que aumentó la volatilidad de las acciones tecnológicas.
Mirando hacia el cuarto trimestre, las elecciones de mitad de mandato en Estados Unidos, la salida a bolsa de Anthropic y la posibilidad de que la cotización de OpenAI se posponga a 2027 podrían seguir afectando la valoración y las dinámicas de negociación de las acciones tecnológicas. En este contexto, es importante revisar el volumen de negociación, el entorno competitivo y la liquidez de los derivados bursátiles, así como de las acciones en formato tokenizado en las plataformas de comercio de criptomonedas, y evaluar la capacidad de cada plataforma para absorber nuevos activos y la demanda de negociación generada por eventos específicos.
**1. Mercado de derivados bursátiles**
**1.1 Volumen de negociación**
De agosto a octubre de 2026, el volumen total de negociación de derivados bursátiles en las ocho principales plataformas alcanzó aproximadamente 1,79 billones de dólares, es decir, un promedio diario de 20,113 mil millones de dólares. La negociación estuvo concentrada en las principales plataformas, con Binance, OKX y Bitget representando en conjunto el 83,99% del volumen total.
A nivel mensual, el volumen de mercado disminuyó en septiembre y aumentó en octubre; el volumen diario promedio de octubre aumentó un 16,24% en comparación con septiembre, aunque todavía se encuentra por debajo del nivel de agosto.En términos de concentración, la participación combinada de las tres principales plataformas en términos de volumen aumentó del 81,59 % al 87,22 %, lo que indica una mayor concentración entre los líderes.
Tabla 1:
1.2 Interés abierto, profundidad del libro de órdenes ±2 % y picos
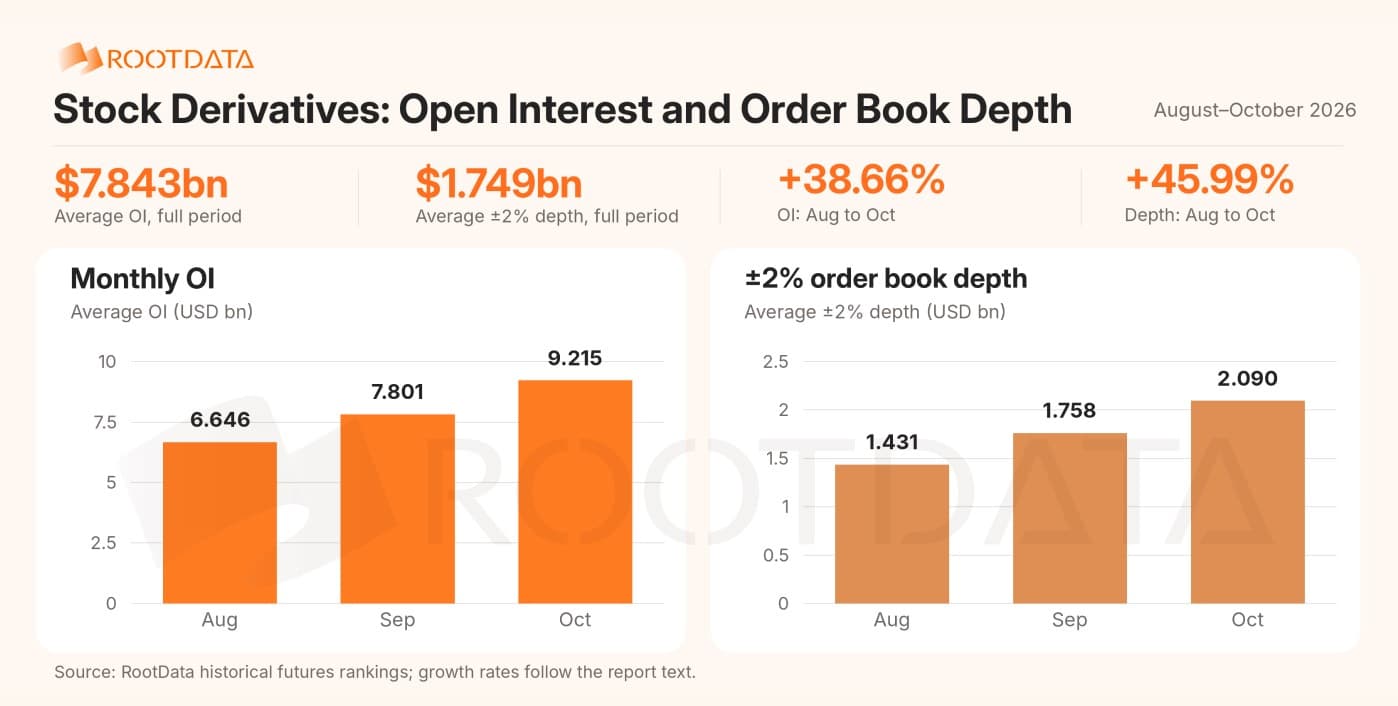
De agosto a octubre, el interés abierto diario promedio (OI) en las ocho principales plataformas fue de aproximadamente 7843 millones de dólares, y la profundidad promedio diaria del libro de órdenes ±2 % fue de 1749 millones de dólares. A diferencia del volumen, que disminuyó antes de recuperarse, el OI y la profundidad del libro de órdenes aumentaron de manera consecutiva, lo que muestra una expansión más sostenida.
En octubre, el OI diario promedio alcanzó los 9215 millones de dólares, un aumento del 38,66 % con respecto a agosto; la profundidad diaria promedio del libro de órdenes ±2 % alcanzó los 2090 millones de dólares, un aumento del 45,99 %. Durante la disminución del volumen en septiembre, el OI y los órdenes pendientes de ejecución continuaron aumentando, lo que indica que el capital no salió del mercado a gran escala: los traders pasaron de operaciones a corto plazo a mantener posiciones, y la actividad de creación de mercado y la oferta de órdenes también siguieron expandiéndose. Las bases de liquidez de las plataformas no se vieron afectadas por la contracción del volumen, lo que podría haber contribuido a la recuperación del volumen en octubre.
Tabla 2:
1.3 Contratos populares de acciones y ETF
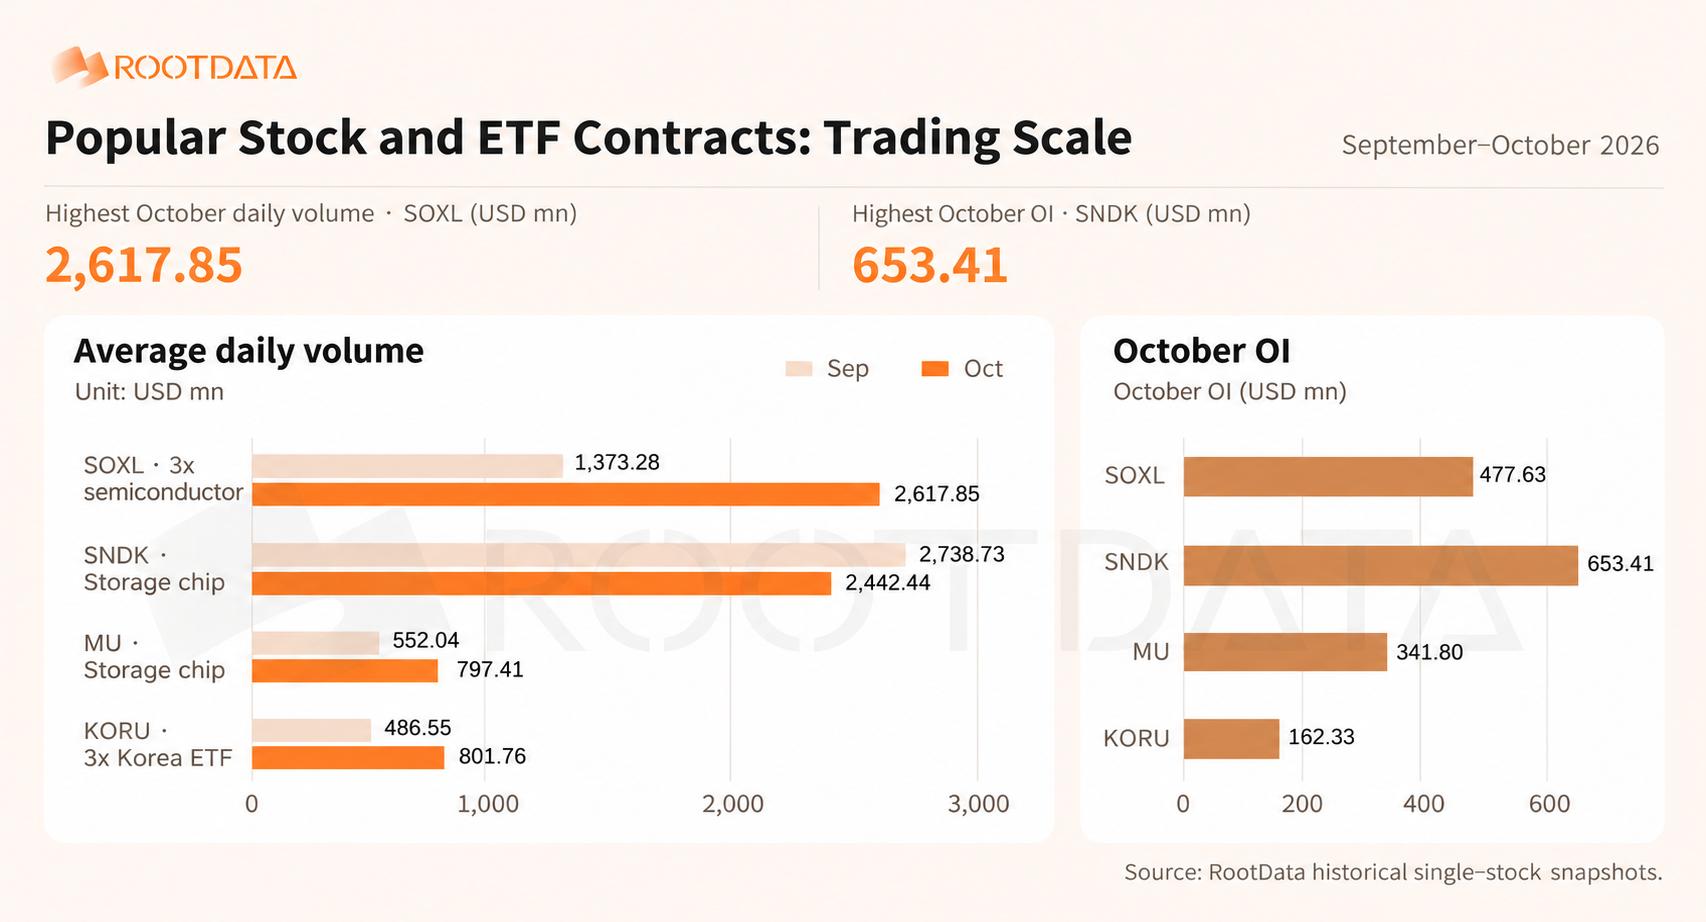
En septiembre y octubre, las operaciones se concentraron en semiconductores, almacenamiento y ETFs apalancados.SOXL y SNDK registraron un volumen diario promedio de aproximadamente 2618 millones de dólares y 2442 millones de dólares, respectivamente, en las ocho plataformas de muestra, posicionándose así como los activos bursátiles más activamente negociados.
Tabla 3:
2. Mercado spot de acciones tokenizadas
Tabla 4:
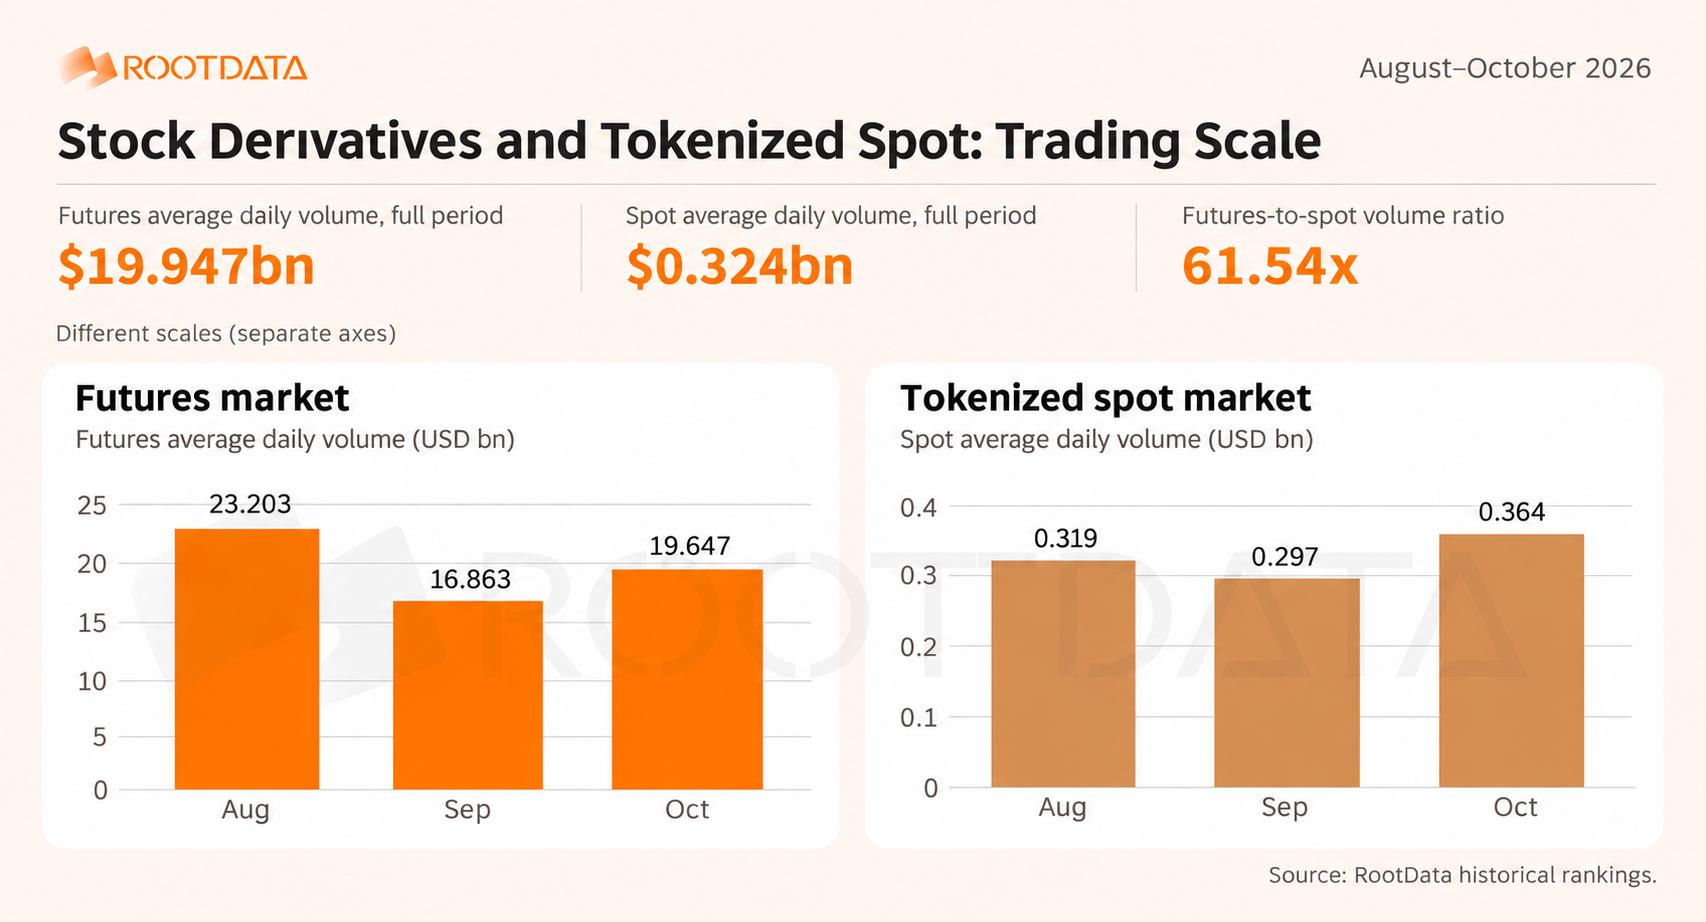
De agosto a octubre, el volumen diario promedio en el mercado spot de las cinco principales plataformas de emisión de acciones tokenizadas fue de aproximadamente 324 millones de dólares, mientras que el volumen diario promedio de derivados de acciones en las mismas plataformas fue de aproximadamente 19947 millones de dólares, lo que representa aproximadamente 61,5 veces el volumen del mercado spot. Los derivados de acciones siguen siendo el mercado principal de negociación.
Además, el volumen de futuros está más concentrado: los tres primeros en volumen de futuros (Binance, OKX y Bitget) representan un 83,99% en conjunto; los tres primeros en volumen de spot (Binance, OKX y Gate) representan un 78,25%, lo que indica una distribución relativamente más dispersa.
No obstante, el volumen diario promedio en el mercado spot en octubre alcanzó los 364 millones de dólares, lo que representa un aumento del 22,72% mes a mes, recuperándose más rápidamente que el mercado de futuros y reduciendo la brecha de volumen entre ambos.
II. Entorno competitivo de las bolsas
1. Derivados de acciones
De agosto a octubre, el liderazgo entre las principales plataformas varió según los diferentes indicadores: Binance ocupó el primer lugar tanto en volumen diario promedio como en nivel promedio de apalancamiento (OI); Bitget ocupó el primer lugar en profundidad promedio de las operaciones (±2%); OKX ocupó el segundo lugar tanto en volumen de negociación como en spreads.MEXC ocupó el segundo lugar en OI (Open Interest) y ofreció el mayor número de derivados de acciones. El volumen de negociaciones, el interés abierto, la cobertura de productos y la calidad de las transacciones presentan cada uno una imagen competitiva diferente. Las siguientes secciones se basan en las clasificaciones de todo el período y los cambios mensuales para analizar el alcance, el crecimiento y el rendimiento de liquidez de cada plataforma. **Tabla 5:** 1.1 **Alcance de las transacciones** El volumen de negociaciones está claramente concentrado entre los líderes. De agosto a octubre, el volumen diario promedio de Binance fue de 13.128 mil millones de dólares, lo que representa el 65,27% del total; OKX y Bitget ocuparon el segundo y tercer lugar con 2.377 mil millones de dólares y 1.388 mil millones de dólares, respectivamente. MEXC, Gate y Bybit ocuparon el cuarto al sexto lugar, mientras que KuCoin y HTX juntos representaron menos del 1%. **Tabla 6:** El ritmo de recuperación en octubre varió según la plataforma. Bitget lideró el crecimiento mensual del volumen de negociaciones con un 54,85%, y MEXC y Bybit también registraron una recuperación. Binance mantuvo el mayor volumen de negociaciones y aumentó aún más su cuota de mercado. **Interés abierto y cuota de mercado** Binance domina el mercado de derivados de acciones en términos de interés abierto. De agosto a octubre, el interés abierto promedio de Binance fue de 4.157 mil millones de dólares, más de la mitad del total.Bitget, Gate y MEXC tenían una participación similar en el volumen de operaciones (OI, por sus siglas en inglés), todas en el rango del 11%–12%; OKX ocupaba una posición intermedia con un 7,61%; Bybit, KuCoin y HTX tenían una participación más reducida en el OI, en el rango del 0,1%–3%. **Tabla 7:** 1.2 Calidad de las transacciones 1.75 Profundidad del libro de órdenes De agosto a octubre, a pesar de un volumen de operaciones y una participación en el OI más bajos que los de Binance, la profundidad promedio de Bitget (±2%) alcanzó los 418 millones de dólares, superando los 407 millones de dólares de Binance y posicionándose en primer lugar entre las ocho plataformas. Además, la proporción de órdenes visibles dentro del rango ±2% fue del 23,90%, lo que indica una fuerte competitividad en términos de liquidez del libro de órdenes. **Tabla 8:** 1.2 Calidad de las transacciones 1.75 Profundidad del libro de órdenes 1.79 Spread ponderado De agosto a octubre, el spread promedio diario ponderado de Binance y OKX fue del 0,0115%; Bitget ocupó el tercer lugar con un 0,018%, y Bybit el cuarto. **Tabla 9:** 1.2 Calidad de las transacciones 1.75 Profundidad del libro de órdenes 1.92 Spread En octubre, los spreads de Bitget y Bybit disminuyeron un 16,59% y un 18,58%, respectivamente, lo que mejoró los costos de transacción en estas plataformas. Aunque los spreads de Binance y OKX aumentaron en septiembre, siguieron teniendo los más bajos de todas las plataformas. El spread de HTX disminuyó significativamente, pero su valor absoluto permaneció más alto que el de las otras plataformas. **Nota:** Los placeholders @@TAGn@@ se mantienen tal y como están.Basándose en la documentación de los productos de Ondo, bStocks, xStocks, Reality y Robinhood Stocks, esta sección compara las cinco líneas de productos en términos de cobertura, tamaño de activos, mecanismos de negociación y manejo de acciones corporativas.
Tabla 10:
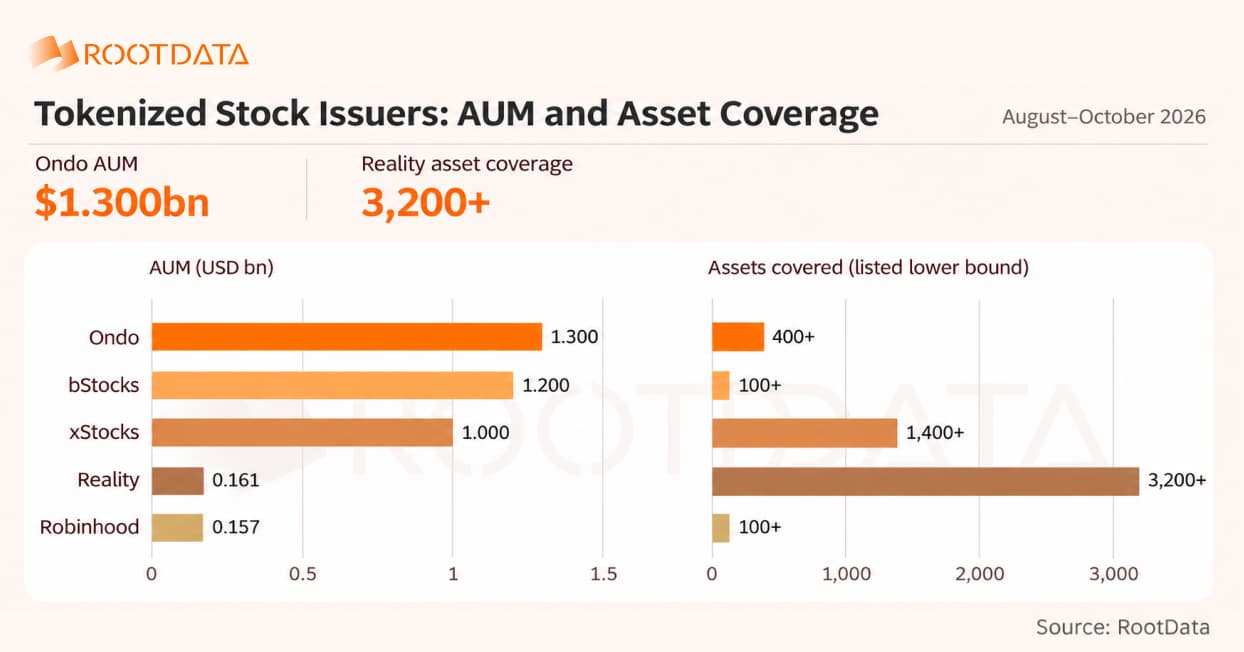
Tabla 11:
Los cinco productos difieren en su enfoque: algunos se centran más en el tamaño de los activos y otros en la cobertura. Según la Tabla 12, Ondo, bStocks y xStocks tienen un volumen total de activos gestionados (AUM, por sus siglas en inglés) de 1300 millones de dólares, 1200 millones de dólares y 1000 millones de dólares, respectivamente, lo que los sitúa a la cabeza en términos de capital; Reality y Robinhood los siguen con volúmenes totales de activos gestionados de 161 millones de dólares y 157 millones de dólares, respectivamente. Reality se destaca por su mayor cobertura, con más de 3200 activos, mucho más que los otros cuatro productos; Robinhood, por su parte, se basa principalmente en la base de usuarios de su propia plataforma para la distribución de sus servicios.
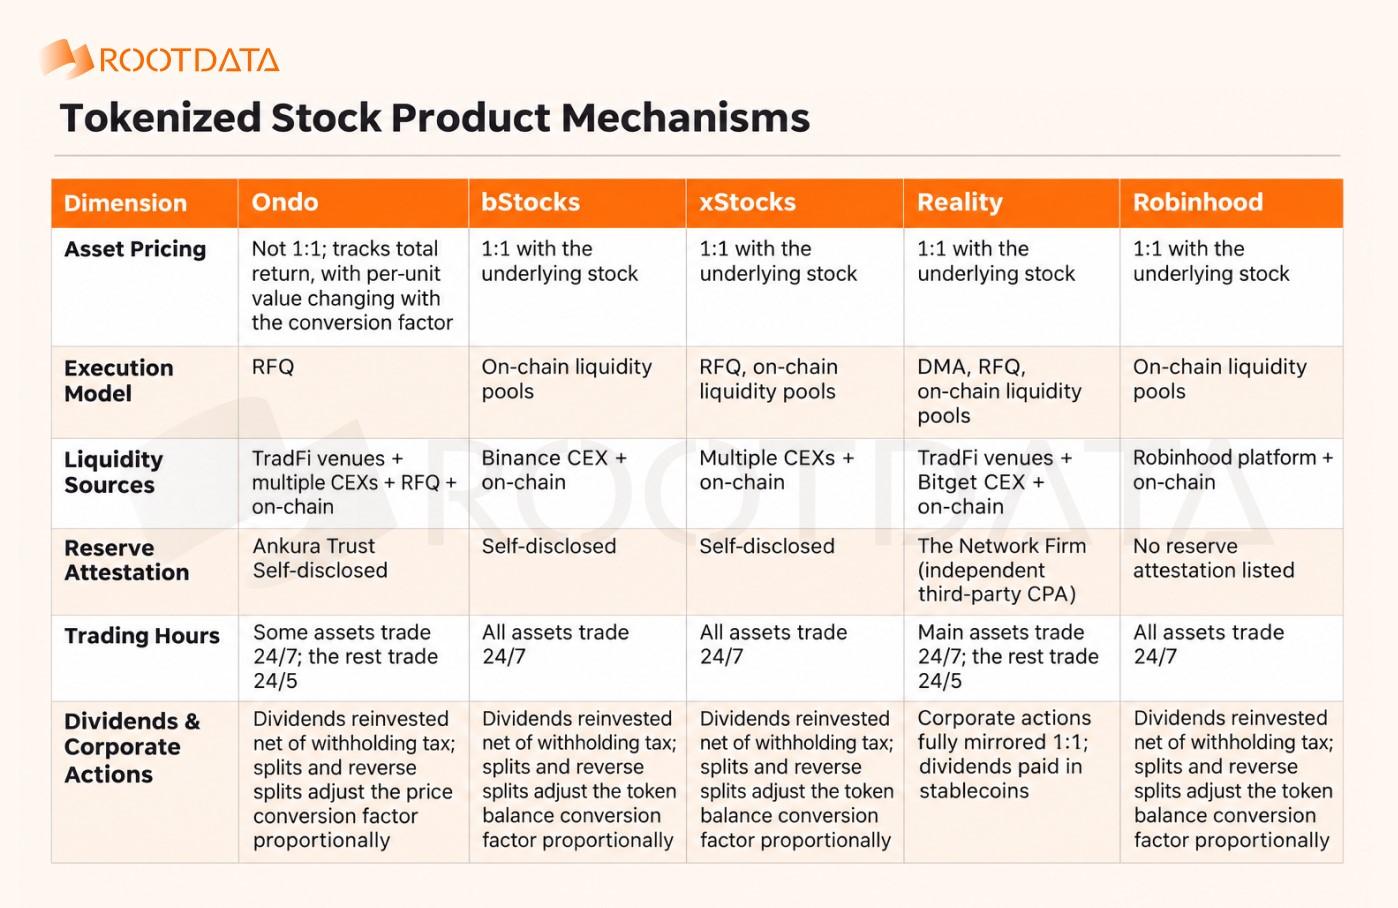
Los canales de negociación son otra diferencia importante. Reality ofrece tres métodos de ejecución de órdenes: DMA (acceso directo al mercado, donde las órdenes se dirigen directamente a las instituciones financieras tradicionales para su ejecución), RFQ (solicitud de cotización, mediante la cual los traders obtienen precios de los proveedores de cotización antes de realizar la transacción) y piscinas de liquidez en cadena (on-chain). La liquidez proviene de instituciones financieras tradicionales, del mercado de valores Bitget CEX y de los canales en cadena. Ondo y xStocks distribuyen sus servicios a través de varios mercados de valores (CEX, por sus siglas en inglés) y canales en cadena, mientras que bStocks y Robinhood se basan en las plataformas Binance y Robinhood, respectivamente, además de los canales en cadena.Las fuentes de liquidez varían entre los diferentes productos, abarcando desde “entornos tradicionales + CEX (centros de intercambio de criptomonedas) + redes de bloques (on-chain)” hasta una única plataforma. La estructura de los canales de comercio afecta directamente el volumen de capital al que se puede acceder.
En cuanto al manejo de dividendos, los cinco productos se dividen en dos categorías: “dividendos en efectivo” y “reinversión automática”. Reality distribuye los dividendos directamente en criptomonedas estables, lo que permite a los inversores utilizar libremente el flujo de efectivo; los otros cuatro productos reinvierten automáticamente los dividendos después de impuestos, lo que elimina la necesidad de acciones manuales, pero no proporciona una distribución de efectivo directa. La primera opción es más favorable para los inversores que necesitan recibir pagos en efectivo.
En cuanto a la transparencia, Reality publica un certificado de reservas emitido por un contable público independiente, lo que garantiza la verificación externa de las mismas; Ondo, xStocks y bStocks se basan principalmente en la auto-revelación de información, mientras que Robinhood no proporciona ningún tipo de certificado de reservas.
En cuanto a los horarios de negociación, todos los activos en xStocks, bStocks y Robinhood están disponibles para operaciones las 24 horas del día; los principales activos de Reality y Ondo también se pueden negociar las 24 horas del día, los 7 días de la semana, mientras que el resto de los activos solo están disponibles durante las horas comerciales habituales (24 horas al día, 5 días a la semana). Por lo tanto, es necesario verificar los horarios de negociación específicos de cada activo.
En general, ninguno de los cinco productos destaca en todos los aspectos; las diferencias reflejan principalmente las distintas estrategias de cada producto. Ondo, bStocks y xStocks se centran en el tamaño de sus activos y profundizan su base de usuarios a través de múltiples canales, como CEX o Binance. Reality ha seguido un enfoque diferente, destacándose por la amplitud de su cobertura y el diseño de sus mecanismos de negociación: cuenta con más de 3.200 activos, soporta operaciones en tiempo real (DMA) y solicitudes de cotización (RFQ) de forma simultánea, distribuye dividendos en criptomonedas estables y cuenta con el certificado de reservas emitido por un contable público independiente.La realidad ha establecido una presencia inicial a través del canal de intercambio Bitget, y su experiencia de negociación se asemeja más a la de las acciones reales de EE. UU., lo que le confiere una identidad distintiva; no obstante, si la amplitud de sus productos se traduce finalmente en un volumen y participaciones sostenidos, todavía está por ver a través de datos futuros.
III. Perspectivas para el cuarto trimestre y evolución competitiva
Las elecciones de mitad de mandato en EE. UU. son un punto de referencia clave para las expectativas de política en el futuro. Es aún más importante seguir de cerca cómo avanzan los arreglos regulatorios fiscales, comerciales y tecnológicos después de las elecciones, y si las empresas ajustan en consecuencia sus guías de inversión y ganancias. Para las plataformas de negociación de acciones criptográficas, la capacidad de mantener cotizaciones y spreads razonables en momentos de acontecimientos será más decisiva que las clasificaciones de liquidez en períodos tranquilos.
Han surgido claras ventajas competitivas en el mercado de derivados de acciones. Binance domina en volumen e interés abierto, mientras que OKX ocupa el segundo lugar tanto en volumen como en spreads. Bitget lidera en profundidad de la cartera de órdenes y se encuentra entre los tres primeros en la mayoría de los indicadores comparados, mostrando un rendimiento relativamente equilibrado.
Las plataformas que han expandido rápidamente su línea de productos también se enfrentan a pruebas diferentes en términos de calidad de negociación. MEXC cuenta con el mayor número de contratos y ocupa el segundo lugar en interés abierto, pero el sexto en spreads; Gate ocupa el segundo lugar en número de contratos y el tercero en interés abierto, aunque su volumen en octubre disminuyó. Bybit registró el mayor aumento en número de contratos durante este período, pero sigue ocupando el sexto lugar en volumen, interés abierto y profundidad de la cartera de órdenes.KuCoin y HTX actualmente tienen un volumen de transacciones relativamente bajo y spreads (diferencias de precios) bastante amplios; los cambios en su gama de productos y su actividad comercial merecen ser monitorizados.
En la próxima fase, el enfoque de la competencia podría pasar del número de nuevas adiciones a los activos cotizados al volumen de transacciones sostenido de estos activos, así como a la capacidad de ofrecer cotizaciones durante períodos de volatilidad del mercado. En el caso de MEXC, Gate y Bybit, la cuestión es si la expansión de sus productos puede impulsar el aumento del volumen de transacciones y del interés abierto (OI, por sus siglas en inglés); en el caso de Bitget, si su ventaja en términos de profundidad de mercado se puede traducir en una mayor participación en el volumen total de transacciones; y en el caso de Binance y OKX, si pueden mantener su escala y sus ventajas en la cotización de activos populares, incluso fuera de los horarios habituales de negociación de valores en EE. UU. En el futuro, los puntos clave a seguir serán las transacciones de activos recién lanzados al mercado, la retención del interés abierto (OI) y los cambios en la profundidad del mercado y en los spreads.
Quanyu es el director ejecutivo (CIO) de RootData.Con casi una década de experiencia en la industria y más de 500 artículos publicados, aporta una perspectiva analítica única y conocimientos distintivos a este campo.
