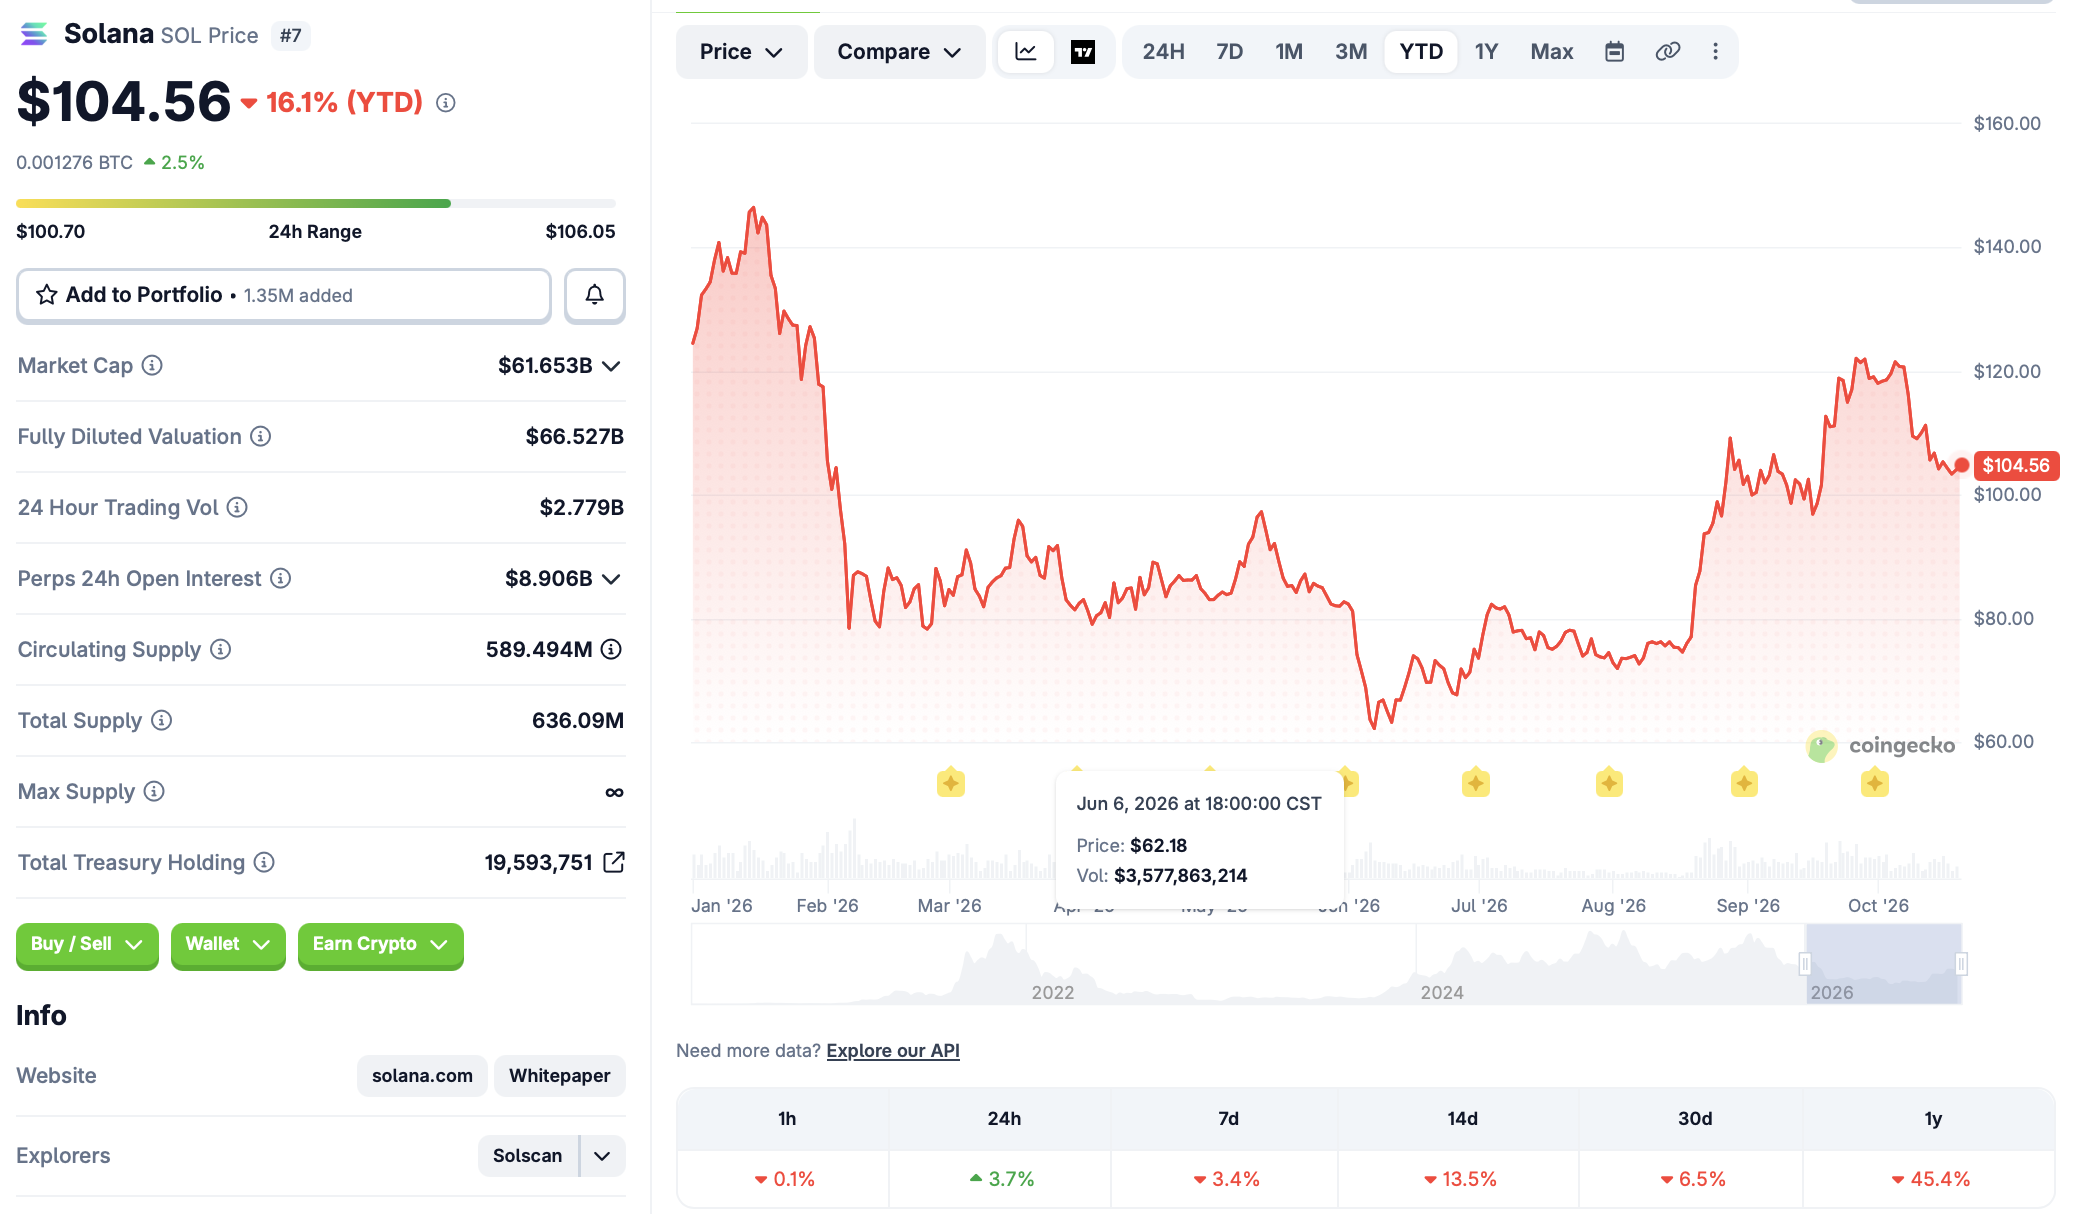
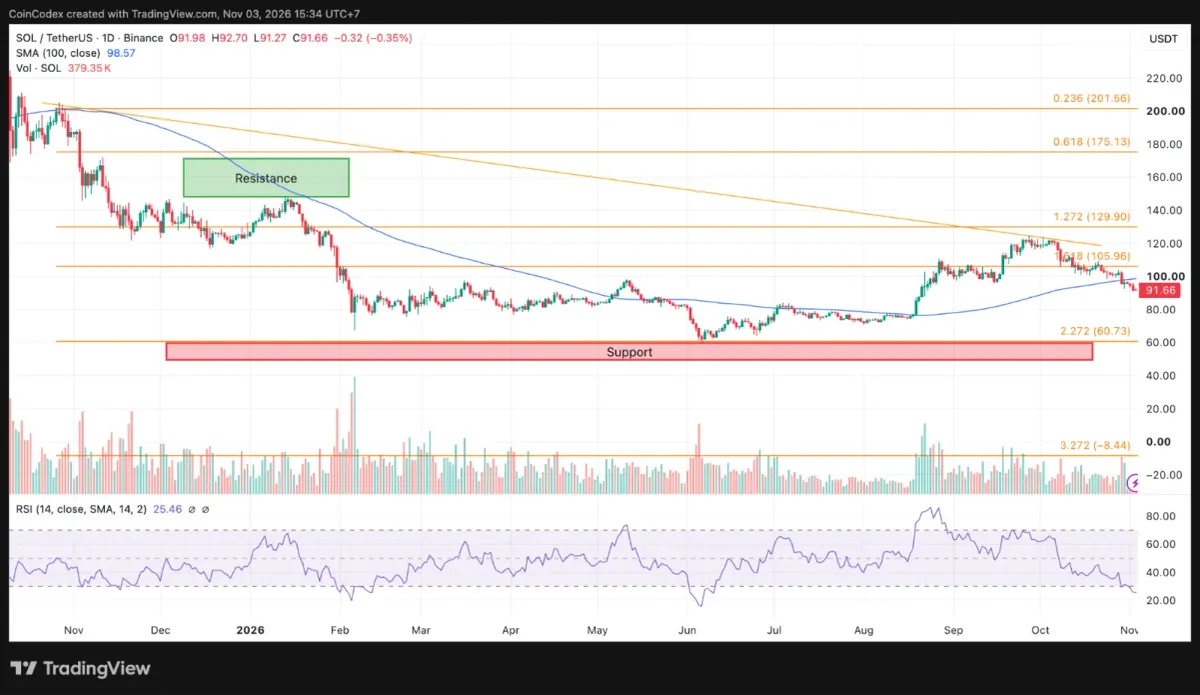
Los planes de la Depository Trust & Clearing Corporation (DTCC) para llevar valores tokenizados a Solana podrían atraer a más instituciones financieras tradicionales hacia la cadena de bloques, pero las restricciones normativas podrían limitar el impacto en la red, según los analistas.
La DTCC anunció el jueves que planea conectar su servicio de tokenización con Solana en la segunda mitad de 2027. Este paso permitiría que ciertos valores mantenidos por su subsidiaria, la Depository Trust Company (DTC), se conviertan en tokens digitales en la red.
Solana es una cadena de bloques conocida por sus transacciones rápidas y sus bajos costos, lo que la hace popular para el comercio de criptomonedas, especialmente de memecoin. Según DefiLlama, la red tenía un valor total bloqueado (TVL) de aproximadamente 494 millones de dólares al 12 de noviembre.
Los expertos dicen que este movimiento podría ayudar a Solana a atraer más actividad, no solo relacionada con las memecoin, pero no está claro cuánto capital nuevo y volumen de transacciones podría generar. Además, las regulaciones actuales de EE. UU. todavía limitan a quienes pueden poseer y transferir activos tokenizados.
Los memes han allanado el camino para este desarrollo.
Alex Lin, socio fundador de la empresa de capital de riesgo Reforge, dijo que la experiencia de Solana en gestionar grandes volúmenes de transacciones de memecoin podría haber demostrado que la red puede soportar actividades financieras tradicionales.
“Los memes fueron una prueba de resistencia pública que le dio a Solana la credibilidad necesaria para manejar volúmenes a escala minorista de manera económica y fiable“, comentó Lin en Cointelegraph. “Estos casos de uso práctico han abierto el camino para una mayor integración de instituciones financieras“.
No obstante, según una carta de no acción emitida por la SEC en diciembre de 2025, los participantes de la DTC deben registrar sus carteras para poder mantener valores tokenizados.Los tokens solo pueden transferirse entre carteras registradas, lo que potencialmente limita su uso. “Se está exagerando el impacto a corto plazo, ya que la exención de obligaciones impuesta por la SEC a partir de diciembre de 2025 mantiene estos tokens dentro de un entorno restringido, exclusivo para los participantes registrados en el sistema DTC; por lo tanto, el público minorista y las plataformas de DeFi no pueden acceder directamente a estos tokens”, afirmó Lin. “Las autoridades reguladoras deben permitir que estos activos funcionen como verdadero colateral en la cadena de bloques, y esto es más una cuestión de política que de tecnología”. DTCC lanzó su servicio de tokenización en la red Canton y en su red privada Besu el 28 de octubre, lo que permite convertir ciertos valores en tokens digitales manteniendo las mismas protecciones para los inversores. En el momento del lanzamiento, DTCC indicó que 20 participantes del sistema DTC habían firmado acuerdos para utilizar este servicio, pero no ha revelado si tiene planes de utilizar la tecnología Solana. Cointelegraph contactó a DTCC y a la Fundación Solana para obtener más información, aunque aún no ha recibido respuesta. **Relacionado:** Robinhood advierte que la incertidumbre en torno a la tokenización en EE. UU. desalienta el uso de activos de valor. El comercio de tokens en Solana ha disminuido, pero los activos tokenizados continúan creciendo en popularidad. Kha Nguyen, CEO y cofundadora de la plataforma de análisis de blockchain Birdeye (que monitoriza las actividades de comercio en Solana), señaló que ya existe una creciente demanda de acciones tokenizadas, incluso sin la participación de DTCC.
Según el informe H1 2026 de Birdeye, el volumen de transacciones de acciones tokenizadas en Solana alcanzó los aproximadamente 4.900 millones de dólares en la primera mitad del año, más de seis veces el volumen registrado en los seis meses anteriores.
El informe del tercer trimestre de Birdeye también mostró que, a finales de septiembre, más de un millón de cuentas poseían acciones tokenizadas en Solana.
No obstante, la actividad comercial general en Solana ha disminuido: la red registró unos 6.900 millones de transacciones en los 30 días que finalizaron el 11 de noviembre, lo que representa una disminución de casi el 40% en comparación con el período anterior. Por su parte, el volumen de transacciones en las bolsas descentralizadas (DEX) descendió un 34,4% a 39.100 millones de dólares, mientras que el número de direcciones activas mensualmente disminuyó en un 13% a 45.8 millones.
Las tarifas de la red también se redujeron un 39% a unos 17 millones de dólares en el mismo período. Sin embargo, el valor de los activos del mundo real tokenizados (RWAs) en Solana aumentó casi un 7% a 4.760 millones de dólares a fecha del 11 de noviembre, desde los 4.460 millones de dólares del 12 de octubre.
“A finales de septiembre, más de un millón de carteras poseían acciones tokenizadas, y los activos del mundo real en Solana habían crecido cinco veces en un año”, declaró Nguyen a Cointelegraph.
Nguyen señaló que la incorporación de más valores tokenizados a la red no implica automáticamente un aumento en las transacciones ni en la demanda por la criptomoneda nativa de Solana, SOL. “Una transacción es una transacción, ya sea que se muevan 100 dólares o 100 millones de dólares”, dijo Nguyen. “Lo que importa es el volumen de negocios, no el valor almacenado en la cadena”.
¿Qué podría ocurrir a continuación?
Nguyen indicó que la integración de DTCC necesitaría el apoyo de bancos y otras empresas financieras para tener un impacto real en Solana.Las instituciones también necesitarían suficiente liquidez para respaldar transacciones de gran envergadura. “Los bancos, los brókers y los emisores deben declarar que emitirán, negociarán y liquidarán allí, y luego hacerlo de hecho”, dijo Nguyen. Agregó que las instituciones deberían utilizar activamente los valores tokenizados en lugar de simplemente mantenerlos. “Los activos deben ser activos, no inactivos: deben negociarse las 24 horas del día, utilizarse como garantía para obtener préstamos y generar rendimiento”, afirmó Nguyen. Lin estuvo de acuerdo en que el impacto a largo plazo dependería de cómo se utilicen los activos, y no del blockchain en el que se emitan. “A nadie le importa dónde se emiten los activos, sino más bien dónde se utilizan; lo importante es dónde tendrán lugar las transacciones secundarias y las actividades de garantía, y dónde finalmente se liquidarán”, dijo Lin. **Revista:** Los poseedores de Bitcoin han recibido eCash… ¿Qué puedes hacer con ello?