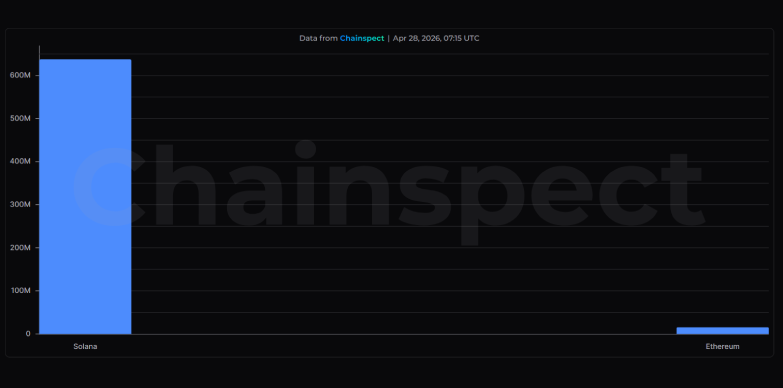
 Comparación semanal de transacciones entre SOL y ETH
Los bajos costos de las transacciones, junto a un amplio ecosistema retail, son algunas de las razones por las que Solana pudo procesar 637 millones de transacciones la semana pasada, mientras que Ethereum solo registró 15 millones en el mismo período. Curiosamente, la comunidad está dividida sobre si estos niveles de actividad representarán el nuevo estándar para las cadenas de nivel 1 en el futuro.
Solana destaca por su alta velocidad de transacción
El mérito de este asombroso número de transacciones de Solana se debe a la “economía de agentes” sostenida en su red y a la fiebre por las memecoin en 2026. Proyectos como PUNCH y WIF han evolucionado más allá de ser simples bromas y se han convertido en activos utilizados para operaciones de comercio a alta frecuencia. El mecanismo híbrido de verificación de historial (Proof-of-History, PoH) de Solana permite que la red maneje miles de transacciones por segundo.@@Esta barrera de entrada baja ha convertido a Solana en la “capa de liquidación principal” para los especuladores minoristas, quienes se desaniman incluso con las menores tarifas de transacción en otras cadenas. Con una capitalización de mercado estable en aproximadamente 48 mil millones de dólares y un precio de SOL cercano a los 83,85 dólares, la red da prioridad a la escalabilidad horizontal. La capacidad de procesar cientos de millones de transacciones semanales sin congestiones significativas, a pesar de las preocupaciones sobre la centralización de los validadores, la ha convertido en el lugar indiscutible para operaciones de alta frecuencia, juegos y aplicaciones de pago en tiempo real. Para muchos, la cifra de 637 millones de transacciones semanales es una prueba del objetivo de Solana de convertirse en el “Nasdaq de las cadenas de bloques”.
Ethereum sufre los efectos de la migración a arquitecturas de nivel 2 (Layer 2). Las 15 millones de transacciones semanales de ETH podrían sugerir una red en declive, pero la realidad es más compleja. Tras la actualización Dencun de 2024 y el ciclo de actualizaciones bianuales de 2026, Ethereum ha logrado transitar con éxito a una arquitectura centrada en estas tecnologías de nivel 2. El tráfico minorista de alta velocidad se ha desplazado en gran medida a soluciones como Base, Arbitrum y Optimism, donde la disponibilidad de datos ha reducido los costos en un 90%. El nivel 1 de Ethereum se ha transformado en el “esqueleto” de las finanzas descentralizadas, ofreciendo una capa de liquidación de alta seguridad y alto valor. Aunque el número de transacciones es bajo, el valor total bloqueado (Total Value Locked, TVL) y la confianza de las instituciones siguen estando concentrados en la red principal. Con ingresos de fondos cotizados en bolsa (ETF) de 1200 millones de dólares semanales, ETH da prioridad a su rol como activo de reserva institucional de alta calidad, más que al mero número de transacciones. Centrándonos en SOL, el alto volumen de transacciones genera ingresos constantes en concepto de comisiones; no obstante, el bajo costo por transacción significa que la red depende de su escala para mantener su nivel económico mínimo. En el caso de Ethereum, la migración a las capas secundarias (L2) ha reducido significativamente la tasa de destrucción de tokens («burn rate») en la red principal, lo que plantea un desafío en términos de captura de valor. Dado que las comisiones en las capas primarias (L1) se mantienen bajas (actualmente entre 0,18 y 0,50 dólares), la presión deflacionaria que antes impulsaba las fluctuaciones del precio de ETH se ha atenuado. Si la red Solana logra mantener un ritmo de más de 500 millones de transacciones semanales y continúa atrayendo acuerdos de pago con monedas estables institucionales, el «nivel de utilidad» de SOL es probable que aumente. Una ruptura por encima de las actuales resistencias estructurales podría llevar al activo a superar el umbral de los 120 dólares, a medida que la actividad liderada por los inversores minoristas se convierte en una gran demanda basada en comisiones. En el caso de ETH, el foco no está en las 15 millones de transacciones en la capa principal (L1), sino en las decenas de miles de transacciones por segundo que se realizan en su ecosistema de capas secundarias (L2). Si las «actualizaciones semestrales» continúan reduciendo los costos de los acuerdos entre las capas L2 y L1, la actividad económica generada en estas capas secundarias eventualmente repercutirá en el presupuesto de seguridad de la red principal, lo que podría impulsar el precio de ETH hacia la región de los 3500 dólares en la segunda mitad del año. Lea también: El CEO de MARA presenta la Fundación MARA para mejorar la seguridad y el acceso al BitcoinPerspectivas de futuro para SOL y ETH